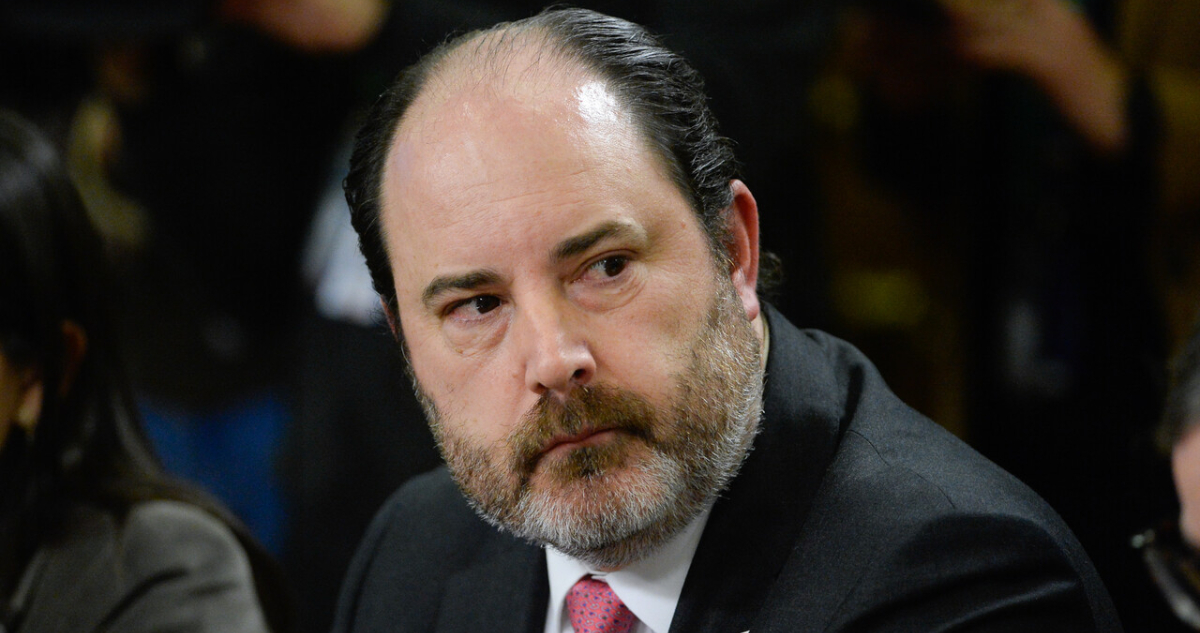
El ministro del Trabajo, Tomás Rau, evitó confirmar si las administradoras de fondos de pensiones (AFP) deberán compensar a los afectados por las pérdidas en el fondo D y E, considerados los más conservadores del sistema.
Bajo el contexto del proceso sancionatorio de la Superintendencia de Pensiones (SP) sobre las siete AFP y sus posibles responsabilidades en las apuestas con swaps que lastraron al fondo E, el ministro Rau recordó que “el decreto ley 3.500 establece una serie de posibles resultados”.
“En el artículo 149 se habla de una potencial restitución. Eso es adelantarse mucho a la investigación. Este proceso recién comenzó el 20 de octubre, la semana anterior. Creo que hay que dejar que la Superintendencia pueda hacer su trabajo fiscalizador de manera correcta”, sostuvo la autoridad.
Según el citado artículo del decreto ley, que fue promulgado en noviembre de 1980 y crea el sistema de AFP, establece que las administradoras “estarán obligadas a indemnizar” a los fondos de pensiones por aquellos perjuicios causados por faltas u omisiones.
Cabe destacar que la misma ley, en su artículo 147, señala que las AFP deben realizar todas las gestiones necesarias para garantizar una “adecuada rentabilidad y seguridad en las inversiones de los Fondos que administran”.
Durante esta jornada, el Ministro del Trabajo remarcó que proveerán “todos los antecedentes. Como Gobierno, reitero, estamos muy ocupados y preocupados de los ahorros previsionales de los trabajadores.
Ahora bien, al ser consultado sobre la postura de la Asociación de AFP que defiende las decisiones de inversión y que sus efectos deben verse en el largo plazo, Rau sentenció que “no me corresponde a mí, como ministro del Trabajo y Previsión Social, referirme a la postura de la Asociación. Lo que nos corresponde es resguardar los ahorros previsionales de los trabajadores”.
¿Qué son los swaps, los instrumentos financieros con que las AFP apostaron los ahorros previsionales?
Un swap es una especie de “trueque” donde dos partes acuerdan intercambiar pagos de dinero a futuro. Dicho extremadamente en simple: “tú me pagas un porcentaje fijo pase lo que pase, y a cambio yo te pago un porcentaje variable según cómo esté el mercado”.
En este caso, las siete AFP en manada apostaron a estos “trueques” con bancos internacionales. En términos simples, las AFP se aseguraban de recibir siempre un porcentaje fijo (por ejemplo, 4), y se comprometían a pagar lo que dictara la tasa de interés de EEUU.
Con esto, las AFP buscaban asegurar una ganancia fija para el Fondo E, apostando a que las tasas en EEUU iban a bajar (por ejemplo, a 2), quedándose con la diferencia a favor. Pero toda esta fórmula funcionaba solo si las tasas de EEUU bajaban… y no bajaron: subieron. Al subir, las AFP terminaron obligadas a pagarles a los bancos mucho más de ese 4 fijo que recibían.
Con lo anterior, los contratos perdieron valor masivamente, acumulando pérdidas por US$11 mil millones para el conjunto del sistema.
 Enviando corrección, espere un momento...