 Enviando corrección, espere un momento...



VER RESUMEN
El ministro de Hacienda, Jorge Quiroz, generó debate al afirmar que la responsabilidad de controlar la inflación recae en el Banco Central. En septiembre, el IPC subió un 0,4%, acumulando un 4,0% en 2026 y un 4,1% a doce meses, por encima de la meta del 3% del Banco Central. Expertos como Francisco Ormazábal de la UNAB defienden la independencia del ente emisor para evitar decisiones políticas a corto plazo. Víctor Salas de la Usach destaca que tanto el Banco Central como Hacienda deben coordinarse para controlar la inflación, señalando que Quiroz desconoce el papel fiscal en este proceso.
Las últimas declaraciones del ministro de Hacienda, Jorge Quiroz, han vuelto a instalar el debate sobre los límites entre las atribuciones del Ejecutivo y las decisiones del Banco Central.
Y es que, tras conocerse el Índice de Precios al Consumidor (IPC) del mes pasado, Quiroz dijo: “La inflación y el IPC es una responsabilidad del Banco Central. El Banco Central es responsable de esta guía de precios. Nos gustaría que esto fuera bajando y hay que tomar las medidas desde el punto de vista monetario que haya que tomar para mantener la inflación a raya”.
Para el noveno mes del año, el Índice de Precios al Consumidor (IPC) varió 0,4%, ligeramente por debajo de las expectativas, mientras que la inflación acumula un 4,0% en lo que va de 2026 y un 4,1% a doce meses.
Esto está por sobre la meta del propio Banco Central (del 3%), a la vez que la Dirección de Presupuestos estima en su último Informe de Finanzas Públicas que la inflación anotaría un promedio del 3,8% en el año en curso, frente a la proyección previa de 3,6%.
“Está desafiante, pero pensamos que puede venir un ajuste, una desaceleración de crecimiento de precios, vamos a ver los detalles”, agregó Quiroz.
Qué hace el Banco Central
El Banco Central de Chile fue creado el 22 de agosto de 1925. Entre los objetivos establecidos en su Ley Orgánica (N° 18.840) está el velar por la estabilidad de la moneda, es decir, el peso, manteniendo la inflación baja y estable en el tiempo.
De ahí que, tal como a su par estadounidense, la Reserva Federal, se le llama “el guardián del dólar”, el Central se le apoda a veces como “el guardián del peso chileno”.
Junto con ello, el ente emisor debe promover la estabilidad del sistema financiero y velar por el funcionamiento de los pagos internos o externos.
La página web del Banco Central apunta que estos objetivos “ayudan o permiten crear un entorno predecible para la toma de decisiones, contribuyendo a suavizar los ciclos económicos y sentando las bases para un crecimiento sostenido del país”. Y para cumplir estos objetivos, el banco puede regular la cantidad de dinero en circulación y el crédito en la economía.
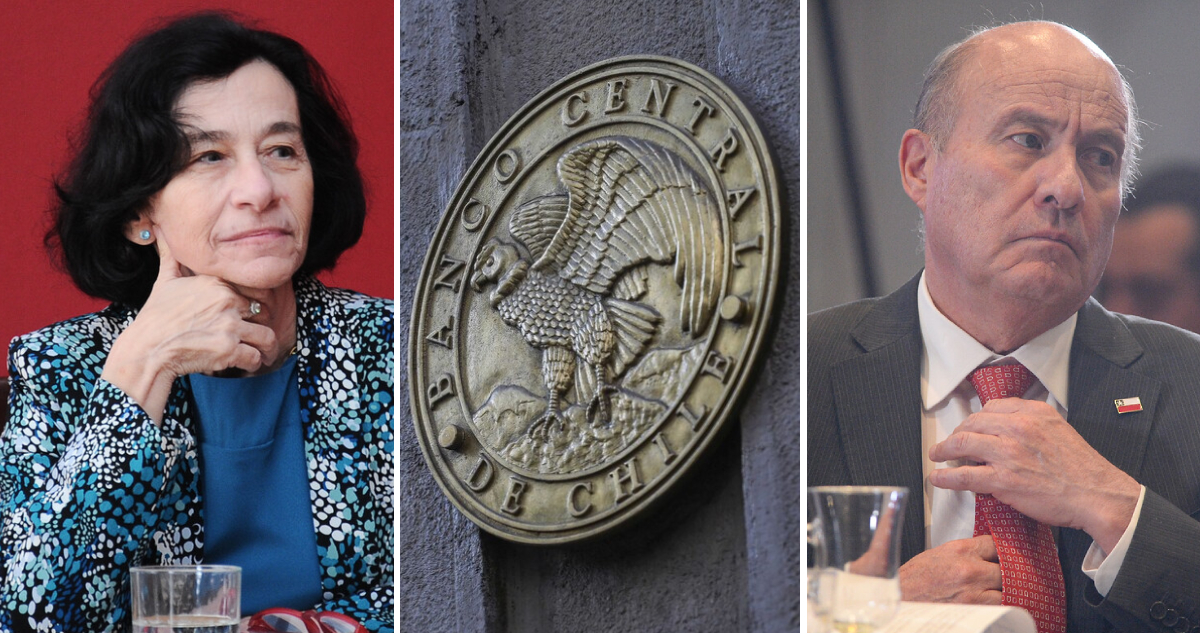
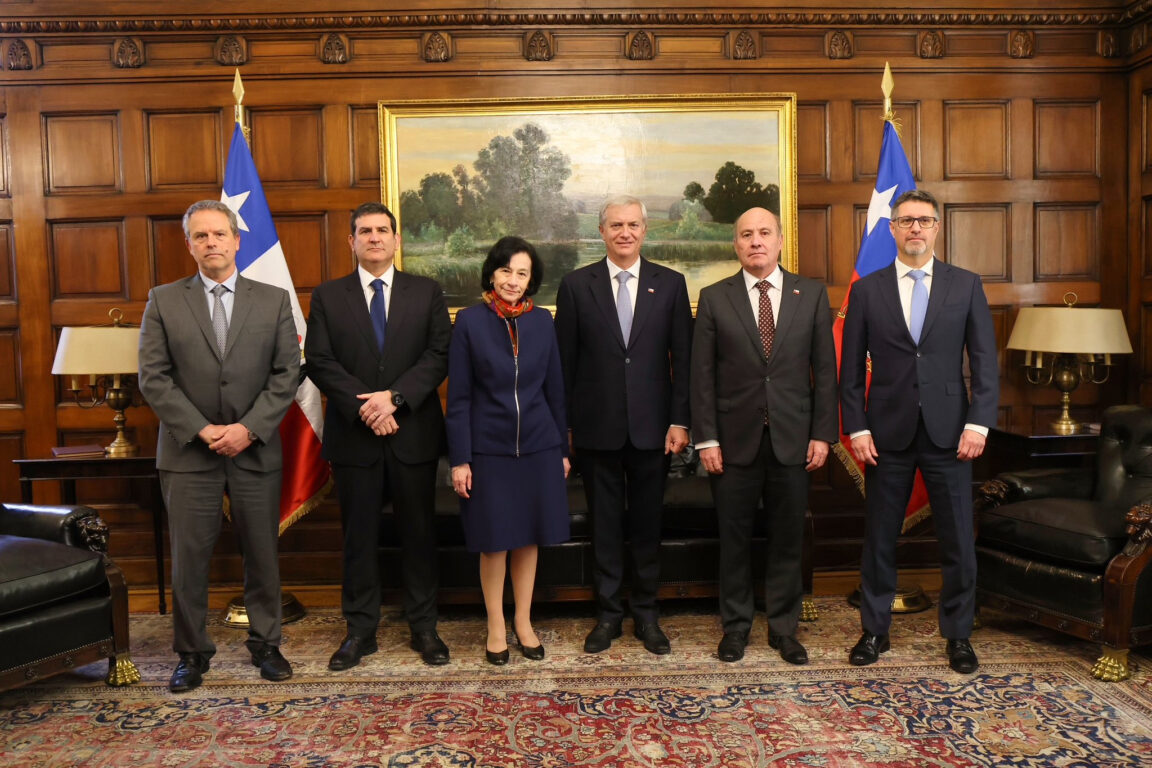
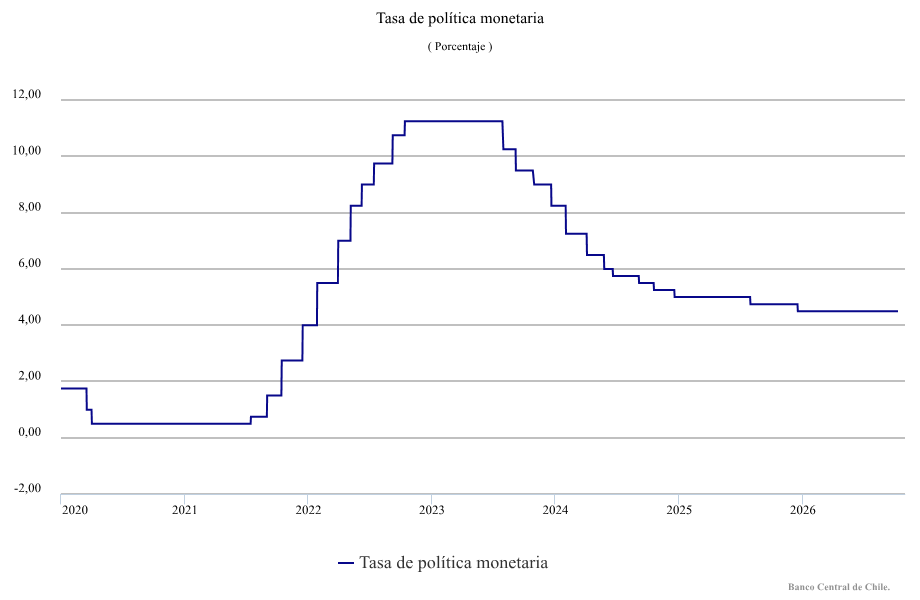
Su principal herramienta, en este sentido, es la Tasa de Política Monetaria (TPM), a la cual el organismo presta a los bancos comerciales y, a su vez, sirve de referencia para el resto de tasas del sistema. Cada tres meses, el Consejo del Banco Central, presidido por Rosanna Costa, se reúne para decidir si la tasa sube -es decir, la política monetaria se vuelve más ‘restrictiva’-; se mantiene, o baja.
Bajo este contexto, el académico de la Facultad de Economía y Negocios de la Universidad Andrés Bello (UNAB), Francisco Ormazábal, ante las consultas de BioBioChile dijo que la independencia del Banco Central tiene por fin “evitar que las decisiones monetarias queden subordinadas a objetivos políticos de corto plazo”.
“Por tanto, si el Banco Central dependiera del gobierno de turno, podrían aparecer incentivos como mantener tasas de interés artificialmente bajas antes de elecciones, financiar gasto público mediante emisión monetaria o priorizar crecimiento de corto plazo sobre estabilidad de precios. Todo lo anterior, según evidencia internacional, suele terminar en mayor inflación”, sentenció el académico.
A su vez, Ormazábal sostiene que “si hogares y empresas creen que el Banco Central hará lo necesario para llevar la inflación a la meta, ajustarán menos sus precios y salarios, facilitando el control inflacionario”.
“La independencia del Banco Central no es un privilegio institucional; es una herramienta para proteger el poder adquisitivo de las personas frente a los ciclos políticos”, agregó.
¿Todo el control de la inflación recae sobre él?
La TPM -en términos simples-, si aumenta, reduce la cantidad de plata en la economía al hacer más “caro” endeudarse. Esto puede ayudar a reducir la demanda interna y, con ello, las presiones sobre los precios, explicó el economista de la Facultad de Administración y Economía de la Universidad de Santiago (Usach), Víctor Salas.
Eso fue lo que tuvo que hacer el Consejo entre 2021 y 2022, elevar la tasa de interés para hacer frente a una inflación acarreada de las alzas de precio por la pandemia y el fuerte aumento de la liquidez de los hogares, tanto por las ayudas estatales como por los retiros de pensiones.
Ormazábal apuntó que, dado que la principal herramienta del ente rector es la TPM, su capacidad de acción es mayor cuando la inflación viene de excesos de la demanda interna -como en la pandemia-.
“Cuando las presiones inflacionarias provienen de shocks de oferta, como aumentos en los precios internacionales del petróleo, depreciaciones cambiarias, encarecimiento de alimentos o interrupciones en las cadenas de suministro, tiene menos herramientas directas para corregir la causa del problema”, remarcó el experto UNAB.
En estos casos, Francisco sostiene que el papel del organismo presidido por Rosanna Costa puede ayudar a evitar que estas alzas se vuelvan en inflación persistente, con efectos en sueldos, expectativas y otros precios, “pero no puede eliminar directamente el shock de oferta que originó el problema”.
Cabe destacar que, si bien expertos han destacado que la presión sobre los precios ha moderado su ritmo, aún una parte de la inflación se sigue explicando por las alzas en los valores de los combustibles.
Salas va más allá y, según comentó por escrito a BBCL, “el control de la inflación es una responsabilidad del Banco Central, tanto como del Ministerio de Hacienda”.
“Si las presiones de precios son internas, el Banco Central junto con Hacienda pueden controlarlas controlando la demanda interna. No basta con el esfuerzo del Central si se expande el gasto fiscal, aumentando el gasto interno y manteniendo las presiones sobre los precios. Entonces Hacienda contrarrestaría el esfuerzo del Central y sería muy difícil que este, por sí solo, reduzca la inflación. Es siempre más difícil controlar las presiones por aumento de los precios internacionales y se requiere mayor coordinación macroeconómica entre el Central y Hacienda”, explicó.
Para el experto de la Usach, Jorge Quiroz -en base a las declaraciones dadas ayer-, “desconoce que también la política fiscal tiene responsabilidad en controlar la inflación y peor aún, desconoce que con la reducción del gasto fiscal que ha estado ejecutando este año, ha colaborado en el control de la inflación”.
Sobre este punto, el académico apunta al ahorro fiscal que significó suspender por única vez el efecto del MEPCO en el denominado “bencinazo” de fines de marzo, donde el Gobierno traspasó directamente a los precios locales el alza internacional de combustibles por la guerra en Medio Oriente.
Hasta ese mes, el IPC anotaba una variación interanual de 2,8%, por debajo de la meta del ente emisor.
“Este resultado -que la inflación bajara de la meta- permitió dar por concluido el impacto del ajuste de las tarifas eléctricas de mediados de 2024, confirmando su carácter transitorio, considerando que los desbalances macroeconómicos, que alimentaron las altas tasas de inflación pospandemia, ya se habían cerrado a comienzos de ese año”, sostuvo Rosanna Costa en la Memoria Integrada 2025 de la institución.
Finalmente, el académico UNAB remarcó que es correcto que el Banco Central tiene como principal mandato controlar la inflación: “Sin embargo, sería un error concluir que la inflación depende exclusivamente de él”.
“La estabilidad de precios es el resultado de una combinación de política monetaria creíble, responsabilidad fiscal, crecimiento de la productividad y un entorno internacional favorable. Precisamente por eso la autonomía del Banco Central debe protegerse: porque permite tomar decisiones técnicas de largo plazo, aun cuando puedan ser impopulares en el corto plazo”, concluyó en su comentario a BioBio.