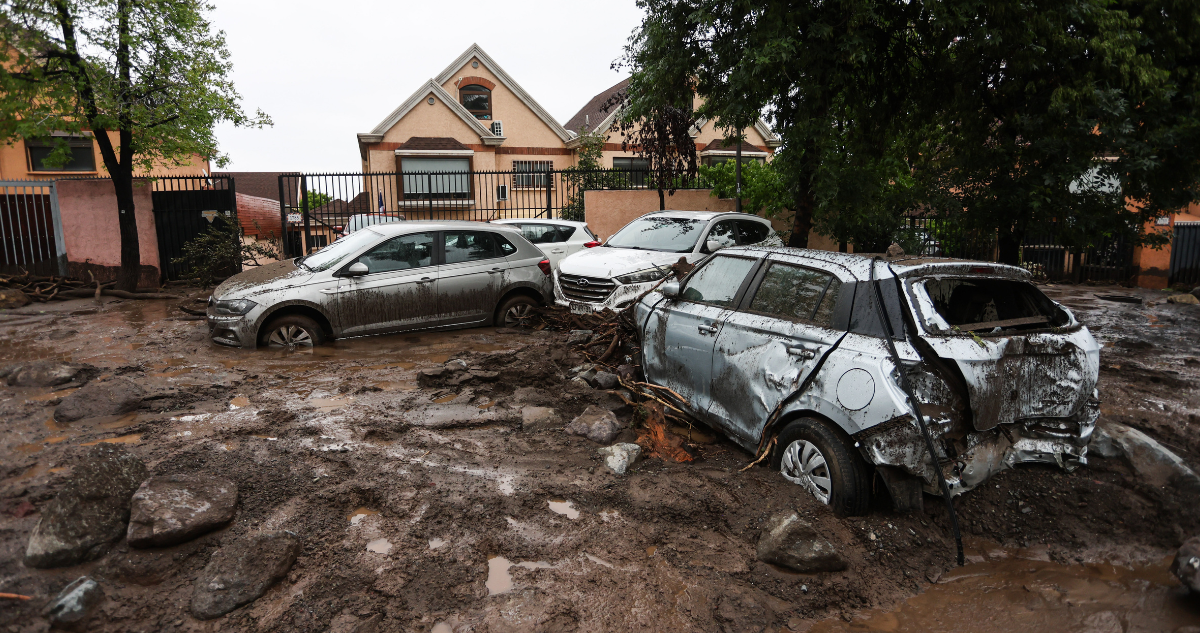
La Asociación de Aseguradores de Chile (AACH) entregó una serie de recomendaciones para orientar a las personas que hayan sufrido daños en sus viviendas o vehículos tras el aluvión ocurrido en Las Condes, respecto a cómo verificar si cuentan con un seguro, de qué forma denunciar un siniestro y hacer efectiva la cobertura.
A través de un comunicado, Marcelo Mosso, director ejecutivo de la AACH, llamó a las familias a “registrar los daños, revisar las coberturas contratadas y denunciar el siniestro a la brevedad. Contar con estos antecedentes facilita el proceso de evaluación de los daños y permite a los asegurados conocer los pasos que deben seguir para hacer efectivo su seguro”, sostuvo.
¿Qué hacer si tu casa y auto fueron dañados por el aluvión, pero contaban con seguro?
Una vez que sea seguro ingresar a las zonas afectadas, la recomendación es fotografiar o grabar los daños antes de comenzar las labores de limpieza, retirar escombros, mover vehículos o realizar reparaciones.
También es importante conservar los comprobantes de los gastos asociados a la emergencia y consultar con la compañía de seguros antes de efectuar reparaciones de mayor envergadura.
Para conocer si los daños están cubiertos, las personas deben revisar las condiciones de sus pólizas o contactar a su compañía de seguros o a su corredor de seguros. Quienes no tengan claridad sobre los seguros contratados pueden consultar con su ClaveÚnica en el sitio de la Comisión para el Mercado Financiero (CMF), www.conocetuseguro.cl, y solicitar una copia de la póliza correspondiente.
En el caso de las viviendas, algunas pólizas contemplan coberturas adicionales frente a fenómenos de la naturaleza, como inundaciones, desbordes y aluviones, así como daños a los bienes contenidos en el inmueble, gastos por inhabitabilidad o retiro de escombros.
Respecto de los vehículos, algunas pólizas pueden contemplar daños derivados de inundaciones, lluvias, caída de árboles u otros fenómenos naturales. La cobertura dependerá de las condiciones particulares de cada contrato. Por ejemplo, pueden existir exclusiones cuando el conductor ingresa voluntariamente a una zona inundada y el vehículo resulta dañado por el ingreso de agua al motor.
En caso de contar con un seguro que pueda cubrir los daños, es importante denunciar el siniestro a la compañía lo antes posible. Una vez denunciado el siniestro, la aseguradora tiene tres días hábiles para informar si lo evaluará directamente o designará un liquidador externo. Si opta por evaluarlo ella misma, el asegurado puede solicitar un liquidador externo dentro de los cinco días hábiles siguientes.
¿Qué pasa con la liquidación?
El informe de liquidación debe emitirse dentro de 45 días corridos, plazo que se extiende a 90 días en seguros generales individuales con prima anual superior a 100 UF. Si el asegurado no está de acuerdo con el informe, dispone de 10 días hábiles para presentar observaciones y el liquidador debe responder en 6 días hábiles. Si después de eso persisten las diferencias, la compañía tiene cinco días hábiles para su decisión final.
Durante la liquidación pueden solicitarse fotografías, videos, certificados de la municipalidad, Bomberos u organismos de emergencia, además de las inspecciones técnicas necesarias para acreditar los daños, y el certificado de dominio vigente del inmueble.
Finalmente, si una persona tiene seguros contratados en más de una compañía, debe denunciar el siniestro ante cada una de ellas, ya que pueden existir coberturas complementarias. En cualquier caso, la indemnización total no puede superar el valor del daño sufrido.
 Enviando corrección, espere un momento...