 Enviando corrección, espere un momento...



VER RESUMEN
El Banco Central de Paraguay disolvió Ueno Bank, que captó 2,9 millones de clientes en tres años, tras detectar que su solvencia cayó bajo la mitad del mínimo legal. La investigación apunta a préstamos millonarios a empresas vinculadas, financiados con depósitos y nuevos créditos, además del uso de US$70 millones de reservas obligatorias que no fueron repuestos. La crisis salpicó al expresidente Santiago Peña, exaccionista de la matriz y cuestionado por depósitos de entidades estatales en el banco.
Ueno Bank ya no existe. La entidad bancaria que en solo tres años consiguió captar 2.9 millones de clientes —en un país de 6.4 millones de personas— fue intervenida esta semana por el Banco Central de Paraguay (BCP).
Se trata de una de las crisis financieras más graves en la historia del país sudamericano, y que salpicó nada menos que al propio presidente de la República, Santiago Peña, que durante la jornada de este jueves renunció a su cargo.
El factor determinante fue que, tras realizarse ajustes a los estados financieros del banco en su proceso de regularización, se constató una insuficiencia en su índice de solvencia, situándolo por debajo del 50% del mínimo legal requerido.
¿Cómo se llegó a esta situación?
Las prácticas operativas que habrían provocado la insolvencia
Según recoge el medio paraguayo La última hora, la investigación del Ministerio Público da cuenta de que Ueno Bank habría incurrido en un patrón sistemático de otorgamiento masivo de créditos a empresas vinculadas, es decir, firmas pertenecientes al propio grupo económico de Ueno Bank o a sus ejecutivos.
Ante la presión de la Superintendencia de Bancos para sanear su balance y desprenderse de las deudas concedidas a estas firmas, el banco suscribió en junio de 2026 un contrato de cesión de créditos al contado con la firma Vinanzas S.A.
Para simular el pago, Vinanzas S.A. habría reunido el capital a través de aparentes aportes de varias sociedades; no obstante, al realizar la trazabilidad del dinero, la Superintendencia de Bancos y la Fiscalía descubrieron que todas estas empresas intermediarias habían recibido previamente préstamos otorgados por el propio Ueno Bank por esos mismos montos, indica el citado medio.
En pocas palabras, hablamos de un circuito cerrado en el que el banco habría financiado indirectamente a la empresa compradora para pagar sus propios créditos morosos y tratar de maquillar la insolvencia real ante la autoridad bancaria.
Y es que, como se señaló anteriormente, Ueno habría estado concediendo créditos desproporcionados a varias empresas cuyos ingresos resultaban insuficientes para respaldar dichos montos. Por ejemplo, firmas con facturaciones mensuales reducidas recibieron préstamos de hasta 14 millones de dólares, llegando el endeudamiento a superar en 12 veces la capacidad de renta del deudor.
“Es un vaciamiento de banco”
Así lo explicó también el periodista de investigación paraguayo Luis Bareiro para radio Monumental AM 1080: inmediatamente después de recibir depósitos del Estado o de instituciones como el Instituto de Previsión Social (IPS), la ANDE o Itaipú, los fondos eran canalizados hacia préstamos para sus empresas relacionadas. Además, cuando las empresas del grupo no cumplían con las cuotas de sus préstamos, el banco habría otorgado nuevos créditos a menores tasas de interés y plazos más extendidos para cancelar las deudas anteriores.
“Eso señores, es un vaciamiento del banco. Entra el dinero, sale rápidamente para alguna de sus empresas. La primera impresión que genera, o sea, la primera revisión que hacen desde la Superintendencia de Bancos, revela que, por ejemplo, los créditos que recibían estas empresas eran 12 veces la capacidad de renta de la empresa que recibía el crédito”, explicó el periodista.
“O sea, es lo mismo que vos vayas a gestionar un préstamo en un banco y digas: ‘Mi sueldo es 100’ y ellos te prestan 1.200. O sea, no hay forma de que vos puedas pagar. Imposible. Por eso en su informe ya decía Rivarola que eran créditos que se otorgaron de manera absolutamente irresponsable, porque ni siquiera había una evaluación de si se podía devolver el dinero. Eso es clave porque lo que está prestando el banco es dinero de los ahorristas”, recordó el periodista.
El informe al que hace alusión Bareiro es el informe Rivarola, un documento de supervisión técnica elaborado por Fernando Rivarola, quien se desempeñaba como gerente de supervisión de la Superintendencia de Bancos del Banco Central del Paraguay (BCP). Fechado en julio de este año, este informe constituyó una de las primeras alertas técnicas clave sobre la situación de Ueno Bank respecto del exceso de préstamos a empresas vinculadas y la evaluación irresponsable del riesgo crediticio.
Similar es lo que explicó Orkun Saka, profesor e investigador de economía financiera en City St George’s, University of London, a la BBC, quien señaló que lo sucedido con Ueno Bank no puede catalogarse únicamente como una administración deficiente.
Saka señala que la institución concentró los ahorros de la mayor parte de la población adulta y cientos de millones de dólares en fondos de pensiones, a pesar de pertenecer a un único grupo empresarial. Aunque el Banco Central identificó a tiempo que la entidad otorgaba créditos desmedidos a sus propias empresas vinculadas, las instituciones públicas continuaron inyectando capital en ella. Para el especialista, la proximidad entre el banco, el ente regulador y el Ejecutivo impidió cualquier tipo de control efectivo. Sin ir más lejos, el presidente del Banco Central, Carlos Carvallo, había dirigido la matriz financiera de Ueno hasta 2023.
El retiro del encaje legal y la intervención del BCP
Para hacer frente a su falta de fondos líquidos, Ueno Bank retiró aproximadamente USD 70 millones de su encaje legal en el BCP. El 29 de octubre de 2026, la entidad comunicó oficialmente que no podía reponer el dinero retirado.
El encaje legal es el porcentaje obligatorio de los depósitos de los clientes que los bancos no pueden tocar ni prestar, sino que deben retener como reserva de seguridad y como mecanismo de control inflacionario.
El banco habría utilizado 70 millones de dólares correspondientes a este encaje legal para afrontar sus problemas de liquidez. Tenían la obligación estricta de reponer ese dinero a más tardar este lunes, pero no lo hicieron, lo que dejó al descubierto además la insolvencia total de la institución.
Resulta que, al evaluar los estados financieros reales de la entidad, el BCP identificó excesos en el límite legal de créditos a empresas vinculadas por más de USD 140 millones adicionales que requerían capitalización inmediata. Al no reponer el encaje ni inyectar capital fresco, el índice de solvencia del banco cayó por debajo del 50% del mínimo exigido por ley.
Como resultado, el Directorio del BCP resolvió por unanimidad el 2 de noviembre de 2026 la disolución de Ueno Bank y la suspensión total de sus actividades.
¿Qué tiene que ver Peña en todo esto?
El exmandatario fue accionista de Ueno Holding, la matriz del banco, hasta 2025, habiendo declarado ante la Contraloría General un paquete accionarial por un valor nominal de 6.144 millones de guaraníes. En 2023, designó como presidente del Banco Central del Paraguay (BCP) a Carlos Carvallo.
De hecho, Ueno culminó su proceso de convertirse en banco en noviembre de 2023, cuando el BCP, presidido por Carvallo, la aprobó, tres meses después de que este asumiera el cargo y de la llegada de Santiago Peña a la presidencia, recordó la BBC.
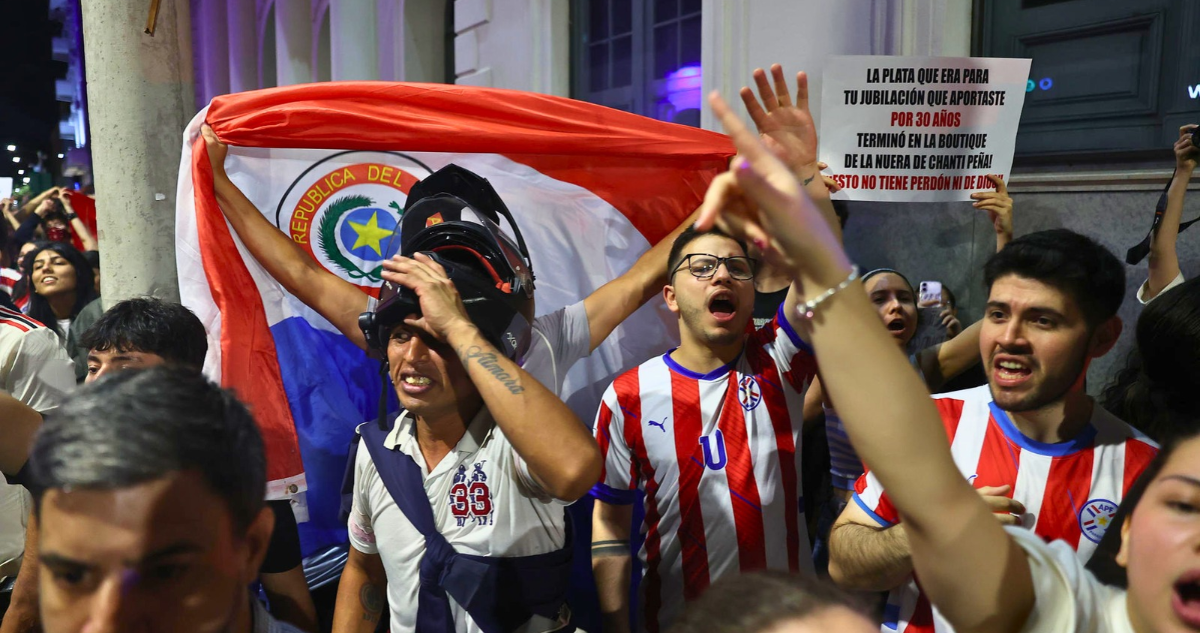
Durante el mandato de Peña, entidades del Estado como el Instituto de Previsión Social (IPS), la ANDE —empresa pública de energía eléctrica— e Itaipú —una gigantesca central hidroeléctrica— colocaron millonarios depósitos e inversiones en Ueno Bank, lo que generó acusaciones de injerencia presidencial indebida para favorecer a una entidad ligada a sus antiguos socios comerciales.
El libelo acusatorio y los legisladores señalaron al -ahora- expresidente por presunto conflicto de intereses, tráfico de influencias, administración en beneficio propio y beneficio patrimonial indebido.