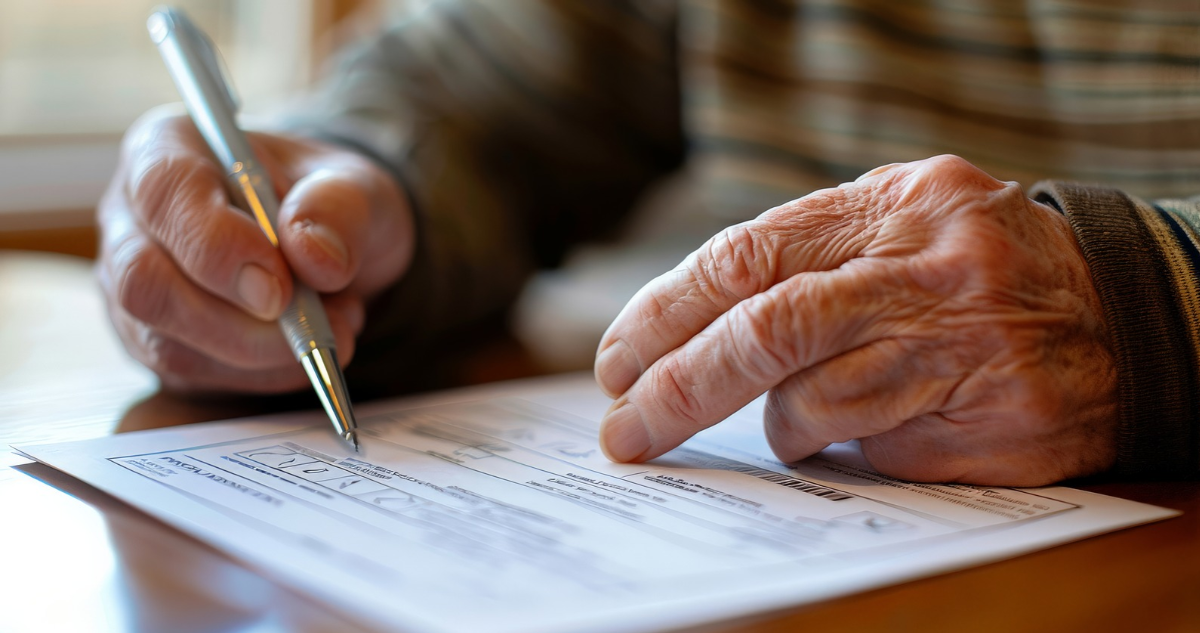
El 1 de diciembre comenzará a regir la rebaja de un 50% al impuesto de determinadas donaciones realizadas en vida, medida contenida en la megarreforma tributaria.
El beneficio tendrá una vigencia de solo 12 meses y permitirá anticipar el traspaso de patrimonio. En ese sentido, la iniciativa supone una oportunidad para quienes desean zanjar la distribución de una herencia en lugar de seguir postergándola.
Blanca Vives, contadora auditora y magíster en tributación, señala a través de un comunicado que “estamos frente a un beneficio que tiene fecha de vencimiento y que puede significar un ahorro importante para algunas familias. Muchas personas esperan hasta el momento de una herencia para distribuir sus bienes, pero también existe la posibilidad de hacerlo en vida”.
Condiciones para acceder a la rebaja del impuesto a las donaciones
Entre las principales condiciones se encuentra que el total de las donaciones acogidas al beneficio no supere el 50% del patrimonio neto de quien dona. Además, la rebaja podrá utilizarse una sola vez por donante y estará dirigida a determinados beneficiarios familiares, según las condiciones legales.
Estos son algunos de los puntos a considerar:
• Plazo limitado: El beneficio comienza el 1 de diciembre de 2026 y estará disponible durante 12 meses.
• Máximo del 50% del patrimonio: La suma de las donaciones acogidas al beneficio no puede superar el 50% del patrimonio neto de quien dona.
• Beneficiarios permitidos: Las donaciones deben realizarse a personas que puedan ser asignatarias legítimas o de la cuarta de mejoras, como hijos, nietos, padres, cónyuge o conviviente civil, según corresponda.
• Uso por única vez: El beneficio puede utilizarse una sola vez respecto de cada donante.
• Escritura pública: La donación debe formalizarse mediante escritura pública dentro del plazo.
• Declaración ante el SII: El donante debe presentar una declaración jurada que identifique su patrimonio, los beneficiarios y los porcentajes que recibirá cada uno.
• Pago del impuesto: Se debe calcular y acreditar el pago del impuesto a las donaciones con la rebaja correspondiente, según el procedimiento aplicable.
• Sin insinuación judicial: Las donaciones acogidas al beneficio quedan exentas del trámite de autorización judicial denominado insinuación, aunque deben cumplir las demás formalidades legales.
¿Qué deben preparar las familias antes de diciembre?
Aunque el beneficio comenzará a regir el 1 de diciembre, realizar una donación puede requerir valorizaciones de bienes, escrituras públicas, declaraciones y otros trámites legales y tributarios.
En ese sentido, la especialista recomienda comenzar desde ahora a identificar los bienes que componen el patrimonio familiar, revisar su valorización, evaluar quiénes podrían recibirlos y determinar las consecuencias de realizar una transferencia anticipada.
“No solo se trata de pagar menos impuestos, sino de entender cuánto patrimonio podemos transferir sin comprometer nuestra propia estabilidad económica. Por eso, el ahorro tributario debe analizarse junto con las necesidades de cada familia”, sostiene Vives.
Finalmente, la experta recalca que se debe considerar que la rebaja del 50% no corresponde al impuesto a las herencias, sino al impuesto aplicable a las donaciones.
 Enviando corrección, espere un momento...