 Enviando corrección, espere un momento...

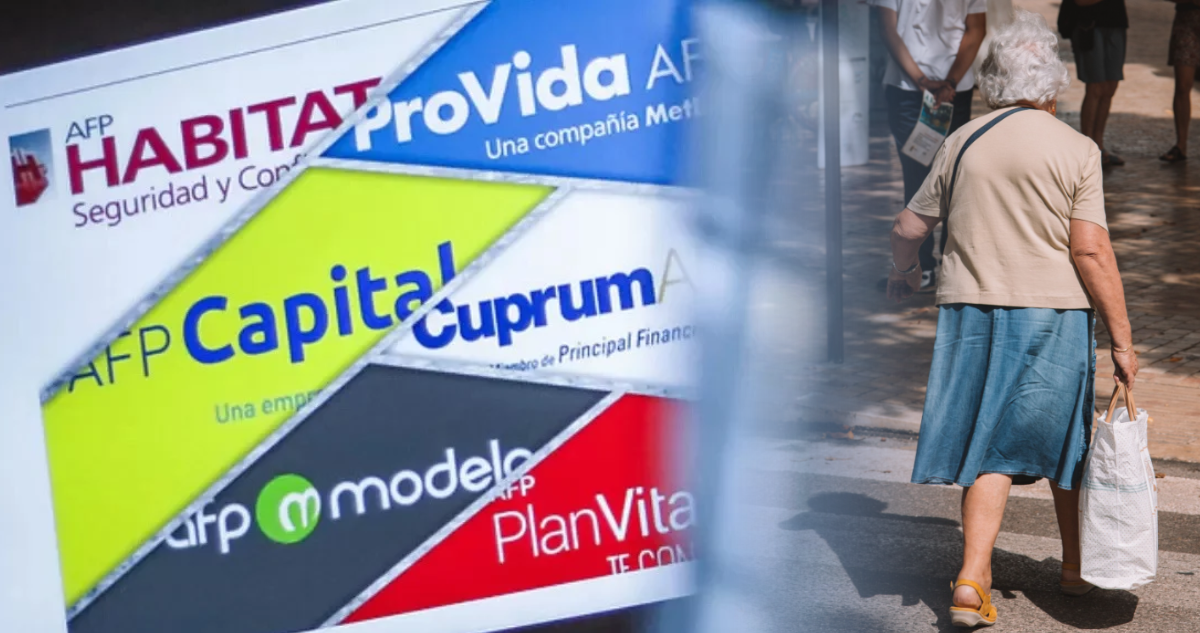
Pensemos en una mujer de 63 años de un barrio popular. Trabajó desde los 16 en costura, en casa particular y en la feria; cotizó cuando se pudo. Le recomendaron pasarse al Fondo E, “el más conservador”. Hizo exactamente lo que el sistema le pidió.
Entre enero y septiembre ese fondo cayó 10,39% real. Si juntó 15 millones en toda una vida, hoy tiene un millón y medio menos. Para ella es la diferencia entre jubilarse o seguir levantándose a las cinco de la mañana a armar el puesto en la cola de la feria. Es una pensión más baja para siempre.
Fue una apuesta de capital, no un accidente de mercado. Todas las AFP, en manada, firmaron contratos que ganaban si las tasas en Estados Unidos bajaban. Subieron. Al otro lado ganaron Société Générale, Bank of America y BNP Paribas. Los ahorros de nuestra población y especialmente de los mas avanzados en edad terminaron en los balances de la gran banca.
Las respuestas ofenden. La Asociación de AFP dice que “no hay una pérdida materializada”. Un consejero técnico de la Superintendencia sugiere postergar la jubilación “para permitir que el mercado se recupere”. ¿Postergar, a quien lleva medio siglo trabajando? Mientras tanto, las utilidades de las AFP crecieron 13,3%. Ellas nunca pierden.
El Gobierno, por boca del ministro Alvarado, repite que “con el ahorro de los chilenos no se juega”, pero condiciona todo a que se pruebe un incumplimiento de normas. Ahí está el fondo: lo más grave es que probablemente fue legal. El modelo lo permite.
En enero de 2025 los socialistas y el progresismo voto la reforma de pensiones con los ojos abiertos: era lo posible con la correlación de fuerzas de ese Congreso, y trajo avances reales. Pero dejó intacto el corazón del sistema: la capitalización individual, con la vejez amarrada al rendimiento del capital financiero.
La derecha querrá convertir ese voto en mordaza. No. Un acuerdo firmado bajo una correlación de fuerzas no es una conversión ideológica. Lo que se votó por necesidad no puede volverse silencio por conveniencia. El debate sobre el modelo no se cerró en 2025: se reabrió con el desplome del Fondo E.
Un sistema que hace depender la pensión de las apuestas financieras le traslada todo el riesgo al más débil. El ejecutivo se lleva su bono, el banco cobra, la AFP cobra. La única que no puede esperar ni recuperar nada es la trabajadora de la feria, a ella le piden seguir trabajando. Y en abril de 2027 llegarán los fondos generacionales, donde nadie podrá moverse para protegerse, con reglas que siguen sin medir el riesgo total.
Respaldamos la comisión investigadora y la denuncia de Daniel Manouchehri y Daniella Cicardini ante la Fiscalía. Exigimos que cada afiliado sepa cuánto perdió, que las AFP devuelvan comisiones y que los fondos generacionales se corrijan antes de nacer. Y, sobre todo, volver a poner sobre la mesa, sin complejos, una seguridad social con solidaridad y garantía del Estado.
A esa mujer le dijeron que era el fondo seguro. Lo único seguro en este sistema es que las AFP nunca pierden.