 Enviando corrección, espere un momento...



VER RESUMEN
La Autopista Central cumplió casi 22 años desde su inauguración, siendo pionera en el uso del sistema TAG en Chile. Actualmente, las concesionarias operan más de 200 km de carreteras en Santiago, acumulando ganancias millonarias. Según la investigación de la Unidad de Investigación de Bío Bío, las concesionarias han obtenido ,2 billones por encima de los ,1 billones invertidos. Se proyecta que llegarán a acumular más de ,8 billones. La Costanera Norte destaca como la más rentable, con ganancias de ,63 billones sobre la inversión inicial. Las ganancias sostenidas se explican en parte por el reajuste anual de la tarifa y el incremento del tráfico.
Las autopistas urbanas de Santiago han acumulado $3,2 billones en ganancias por sobre lo invertido desde la puesta en marcha del sistema. La líder es la sociedad que administra la Costanera Norte, con $1,63 billones por arriba de su capital de riesgo, secundada por la Autopista Central, con $1,16 billones. Para la finalización de sus contratos, los beneficios netos se proyectan en $6,8 billones para seis de las concesionarias.
Hace casi 22 años se inauguró la Autopista Central. Un hito del modelo de concesiones chileno, en el que se usó por primera vez en el país el sistema free-flow, más conocido como TAG. Desde entonces, se han inaugurado otras seis autopistas urbanas en la capital con el mismo mecanismo, al que se sumó también el aeropuerto Arturo Merino Benítez en 2011.
Actualmente, las concesionarias operan más de 200 kilómetros de carreteras en Santiago, entre la Autopista Central, la Costanera Norte, la Autopista Nororiente, el Túnel San Cristóbal, Américo Vespucio Norte Express, Américo Vespucio Sur, Américo Vespucio Oriente y el acceso al aeropuerto. Pero, pese a su impacto en el bolsillo de los automovilistas, se desconocían hasta ahora las ganancias acumuladas de las concesionarias.
La Unidad de Investigación de Bío Bío analizó miles de páginas de las memorias que las concesionarias entregaron a los reguladores durante los últimos 30 años y determinó que las sociedades administradoras de las autopistas capitalinas han reunido $3,2 billones en beneficios por sobre los $1,1 billones invertidos para levantar los respectivos proyectos —considerando tanto los aportes para constituir las primeras sociedades como los pagos al Fisco que debían ser cancelados antes de ello, como ticket de entrada—.
Si las ganancias se mantienen en el promedio de los últimos tres años, entre seis concesionarias llegarían a acumular más de $6,8 billones en beneficios netos hasta la finalización de los acuerdos, según la proyección de esta Unidad de Investigación.
Para dar cuenta del poder adquisitivo real y simplificar, todos los valores en pesos de este artículo fueron actualizados al 31 de diciembre de 2025, usando como referencia los valores de cierre de la UF al término de cada año.
Los valores en dólares aparecen como fueron reportados en el momento de las distintas transacciones, sin perjuicio de que se añadió entre paréntesis su valor equivalente actualizado en pesos chilenos. Los montos fueron ajustados por la inflación acumulada de Estados Unidos y luego convertidos a moneda nacional.
Buques insignia
El modelo de concesiones actual fue ideado en la década de los noventa, cuando se hicieron las modificaciones claves a la Ley de Concesiones de 1981, que nunca se utilizó. La idea era que los privados aportaran en la construcción y explotación de obras públicas para no estresar la billetera fiscal.
El sistema comenzó a funcionar de a poco, partiendo con la adjudicación del Túnel El Melón en 1993. Luego se licitaron otras rutas interurbanas como el Camino de la Madera y el Acceso Norte a Concepción, en la región del Bío Bío, y la Ruta 78 entre Santiago y San Antonio.
Así, la primera concesión de una carretera urbana en Santiago se concretó en 1996, con el acceso al Aeropuerto Arturo Merino Benítez. La licitación fue adjudicada a un consorcio chileno que posteriormente conformó la sociedad Aerovías S.A., que explotó un tramo de dos kilómetros que conectaba la avenida Américo Vespucio con el terminal.
Cuatro años más tarde, la transformación se había acelerado. Tras los nuevos cambios realizados a la Ley de Concesiones en 1996, el MOP había llamado a licitación y adjudicado ocho tramos de la Ruta 5, entre La Serena y Puerto Montt, además de la Ruta 68, la Ruta 160 y el mismo terminal de pasajeros del aeropuerto.
En ese contexto, durante 1999 se llamó a dos licitaciones que modificarían radicalmente el sistema vial de Santiago: la Autopista Central y la Costanera Norte.
En el primer caso, el Estado le entregaría al concesionario 60 kilómetros de vías ya construidas, entre el Eje Norte-Sur y el Eje General Velásquez, las cuales debía transformar en calzadas expresas, con caleteras adyacentes, pasos sobre y bajo nivel, pasarelas peatonales y enlaces.
Mientras, la Costanera Norte contemplaba originalmente un trazado de 42 kilómetros, con 7,4 kilómetros que correspondían a la avenida Presidente Kennedy. Para el resto, los 35,26 kilómetros del eje Oriente-Poniente, se debía construir una carretera totalmente nueva junto al río Mapocho, que llegara desde el puente La Dehesa hasta la intersección con la Ruta 68 en Pudahuel.
Ambas licitaciones fueron adjudicadas en el 2000. Tras 25 años, concentran más de $2,7 billones en beneficios netos.
La líder de un ranking billonario
Hasta el momento, ocho autopistas concesionadas han entrado en operación en la capital. La última corresponde a Américo Vespucio Oriente (AVO1), que comenzó a funcionar en 2022, mientras que el acceso al aeropuerto está en su segundo periodo de concesión y con la tercera sociedad ejecutando obras.
De todas ellas, la “joya de la corona” en términos de beneficios netos es la Costanera Norte. La concesión fue adjudicada originalmente a un consorcio internacional liderado por Impregilo, en ese momento la mayor compañía de ingeniería y construcción de Italia, y conformado también por las firmas chilenas Fe Grande y Tecsa.
Para echar a andar el proyecto, los accionistas tuvieron que pagar 456.000 UF ($18.116 millones al cierre del año pasado) por “bienes o derechos” a la Dirección General de Obras Públicas y luego constituir la Sociedad Concesionaria Costanera Norte S.A. con un capital de $93 mil millones (reajustados por la UF a diciembre de 2025).
Es decir, desde esta perspectiva, el capital de riesgo del proyecto fue de alrededor de $111 mil millones. En cambio, las ganancias acumuladas al cierre de 2025 sumaban $1,74 billones: $1,63 billones por sobre la inversión original.
En todo caso, el capital de la sociedad no corresponde al dinero que se necesitó para construir los 42 kilómetros de la Costanera Norte. Con ese fin, y para cubrir sus costos operacionales, la sociedad se endeudó: colocó bonos de infraestructura por 9.500.000 UF (alrededor de $377 mil millones a valor de cierre de 2025).
Para conseguir tasas de interés convenientes, la concesionaria tuvo el respaldo del Banco Interamericano de Desarrollo (BID), que se comprometió como garante primario a cancelar el 15% de la deuda en caso de ser necesario. En cuanto al 85% restante, contrató una póliza de seguros con la firma Ambac, que actuó como cogarante.
Bajo este esquema, la sociedad puso como prenda e hipotecó el proyecto, incluyendo como medida de última instancia la posibilidad de que los accionistas perdieran el 100% de la propiedad a favor de los garantes. De esa forma, obtuvo liquidez a tasas convenientes ―de 5,21% y 5,71% anuales, dependiendo del tipo de bonos―, sin necesidad de que los accionistas tuvieran que comprometer su patrimonio más allá de la iniciativa.
Lo mismo ocurrió más tarde, en 2019, cuando la concesionaria obtuvo 10 millones de UF ($397 mil millones) mediante un préstamo para ejecutar el Programa Santiago Centro-Oriente, que incluía el nuevo Túnel Kennedy y conexiones con la Autopista Central. El accionista principal entregó en prenda en segundo grado todas sus acciones de la sociedad concesionaria.
A diferencia de otros proyectos, en el caso de la Costanera Norte, el riesgo estaba significativamente limitado por un mecanismo de ingresos mínimos garantizados por el Estado, considerado en las bases de licitación y por el que la concesionaria no tuvo que realizar pagos adicionales.
Con este sistema, si la sociedad no lograba en un año en particular los ingresos estipulados, el Fisco debía cubrir la diferencia. De acuerdo con las memorias de la concesionaria, los niveles asegurados eran suficientes para cumplir con todas las obligaciones financieras en un ejercicio determinado y con los gastos de operación. También el sistema establecía que, si superaba determinado margen de ingresos, debía compartir el excedente con el Estado. Nunca se dio ninguno de los dos casos. En 2024 finalizó el periodo cubierto por el mecanismo.
Cambio de manos
Impregilo nunca llegó a retirar utilidades de la concesionaria. En 2006, un año después de que la autopista entrara en operación, la vendió por 307 millones de dólares de la época (unos 445 mil millones de pesos al valor de diciembre de 2025) a otra compañía de origen italiano, Autostrade Sud América, controlada por Atlantia SpA, ligada a la familia Benetton.
Es decir, el holding original logró vender el proyecto por el cuádruple de su inversión de $111 mil millones, tras tan sólo seis años.
Atlantia dejó como matriz principal en Chile ―con el 99,998% de las acciones de la Sociedad Concesionaria Costanera Norte― a Autopista Do Pacífico S.A., que luego se transformó en el actual Grupo Costanera SpA.
Si bien la empresa se adjudicó la licitación para la segunda etapa del acceso al aeropuerto, por lo que tuvo que invertir el equivalente a $11 mil millones a día de hoy para constituir la concesionaria, Atlantia compró la mayor parte de las iniciativas incorporadas al Grupo Costanera.
En una primera etapa, en 2009, el holding adquirió por alrededor de 540 millones de dólares (cerca de $610 mil millones) distintos activos en Chile, Portugal y Brasil a la española Itínere. Como parte de la transacción se hizo de la Autopista Nororiente y del 50% de las concesionarias de Vespucio Sur y de la Red Vial Litoral Central —que administra cerca de 77 kilómetros en la región de Valparaíso—. Dos años después compraría por 440 millones de dólares (aproximadamente $570 mil millones) la mitad restante de esas dos últimas iniciativas al también ibérico Grupo Acciona.
Raya para la suma, Atlantia invirtió alrededor de 1.300 millones de dólares en cinco años en las transacciones relacionadas con Chile.
Y en 2012 la apuesta dio réditos: la Junta de Inversiones del Plan de Pensiones de Canadá se hizo del 49,99% de las acciones del Grupo Costanera por 1.127 millones de dólares (cerca de $1,4 billones).
Junto con la venta, Atlantia aceptó consolidar en esa firma el 100% de las acciones de la Costanera Norte, Vespucio Sur, el Acceso Nororiente, la segunda concesión del acceso al aeropuerto y la Red Vial Litoral Central.
Desde entonces, Grupo Costanera SpA ha retirado de las cuatro concesionarias de Santiago el equivalente a $2,24 billones mediante dividendos, reconocimiento de deuda e intereses de créditos subordinados. La principal aportante es la Costanera Norte, con $1,26 billones, seguida por Vespucio Sur, con $790 mil millones.
Inversiones multimillonarias
Para echar a andar los proyectos adquiridos por el Grupo Costanera, los accionistas originales habían tenido que suscribir distintos instrumentos de deuda, con diferentes grados de exposición para sus patrimonios.
Con el fin de financiar Vespucio Sur, por ejemplo, en 2004 la concesionaria emitió bonos y obtuvo un crédito, con lo que sumó $347 mil millones en financiamiento. Si bien en un comienzo los accionistas —Grupo Sacyr y Grupo Acciona— firmaron un Convenio de Apoyo y Garantía de los Patrocinadores, que implicaba que debían financiar los sobrecostos de construcción en caso de ser necesario, una vez que terminó esa fase en abril de 2009, se alzaron esas garantías. Hasta el momento, Vespucio Sur acumula $510 mil millones en ganancias por sobre un capital de riesgo inicial de $190 mil millones.
La Autopista Nororiente, en cambio, tuvo una inversión original de $42 mil millones y sus utilidades por sobre ese monto se empinan hasta los $216 mil millones. En 2007, el proyecto obtuvo una línea de financiamiento por $285 mil millones, que posee una fianza y codeuda solidaria incondicional. Es decir, los accionistas se comprometieron a responder con su propio patrimonio en caso de que la sociedad no pagara. Actualmente, la concesionaria posee por ese concepto una deuda de $51.656 millones, incluidos los intereses.
En el caso del aeropuerto, la concesionaria obtuvo $15.355 millones mediante tres mutuos concedidos por su matriz, Grupo Costanera. Al cierre de 2025 aún debía cancelar $4.614 millones de dicha deuda.
Entre 2017 y 2023, Grupo Costanera se adjudicó, dentro del Gran Santiago, las concesiones Vespucio Oriente II, la tercera etapa del acceso vial al aeropuerto y la conexión entre las rutas 68 y 78. Ninguna de ellas se encuentra aún en operación.
Después de la caída del puente Morandi en Génova en 2018 —operado por Autostrade per l’Italia—, Atlantia decidió cambiar su nombre a Mundys SpA en 2023, que quedó como la propietaria del 50,01% del Grupo Costanera.
Autopista Central
De las otras cinco concesiones que han operado en Santiago, sólo dos registran cifras positivas de ganancias por sobre el capital. La primera corresponde a la primera concesión del acceso al Aeropuerto Arturo Merino Benítez, que había acumulado $5.720 millones por encima de los $3.838 millones invertidos hasta 2008.
La otra es la Autopista Central, que acumula $1,16 billones en ganancias netas, con un capital de riesgo original de $295 mil millones. Además, en 2004, los accionistas otorgaron un préstamo subordinado a la concesionaria por $125 mil millones. Cinco años más tarde esa deuda ya había sido saldada, más $36 mil millones de intereses.
En 2008 entró a la propiedad de la sociedad el grupo español Abertis, que a día de hoy controla la concesionaria a través de la matriz Vías Chile. Desde la primera repartición en 2013, la sociedad concesionaria ha entregado $960 mil millones en dividendos a sus accionistas.
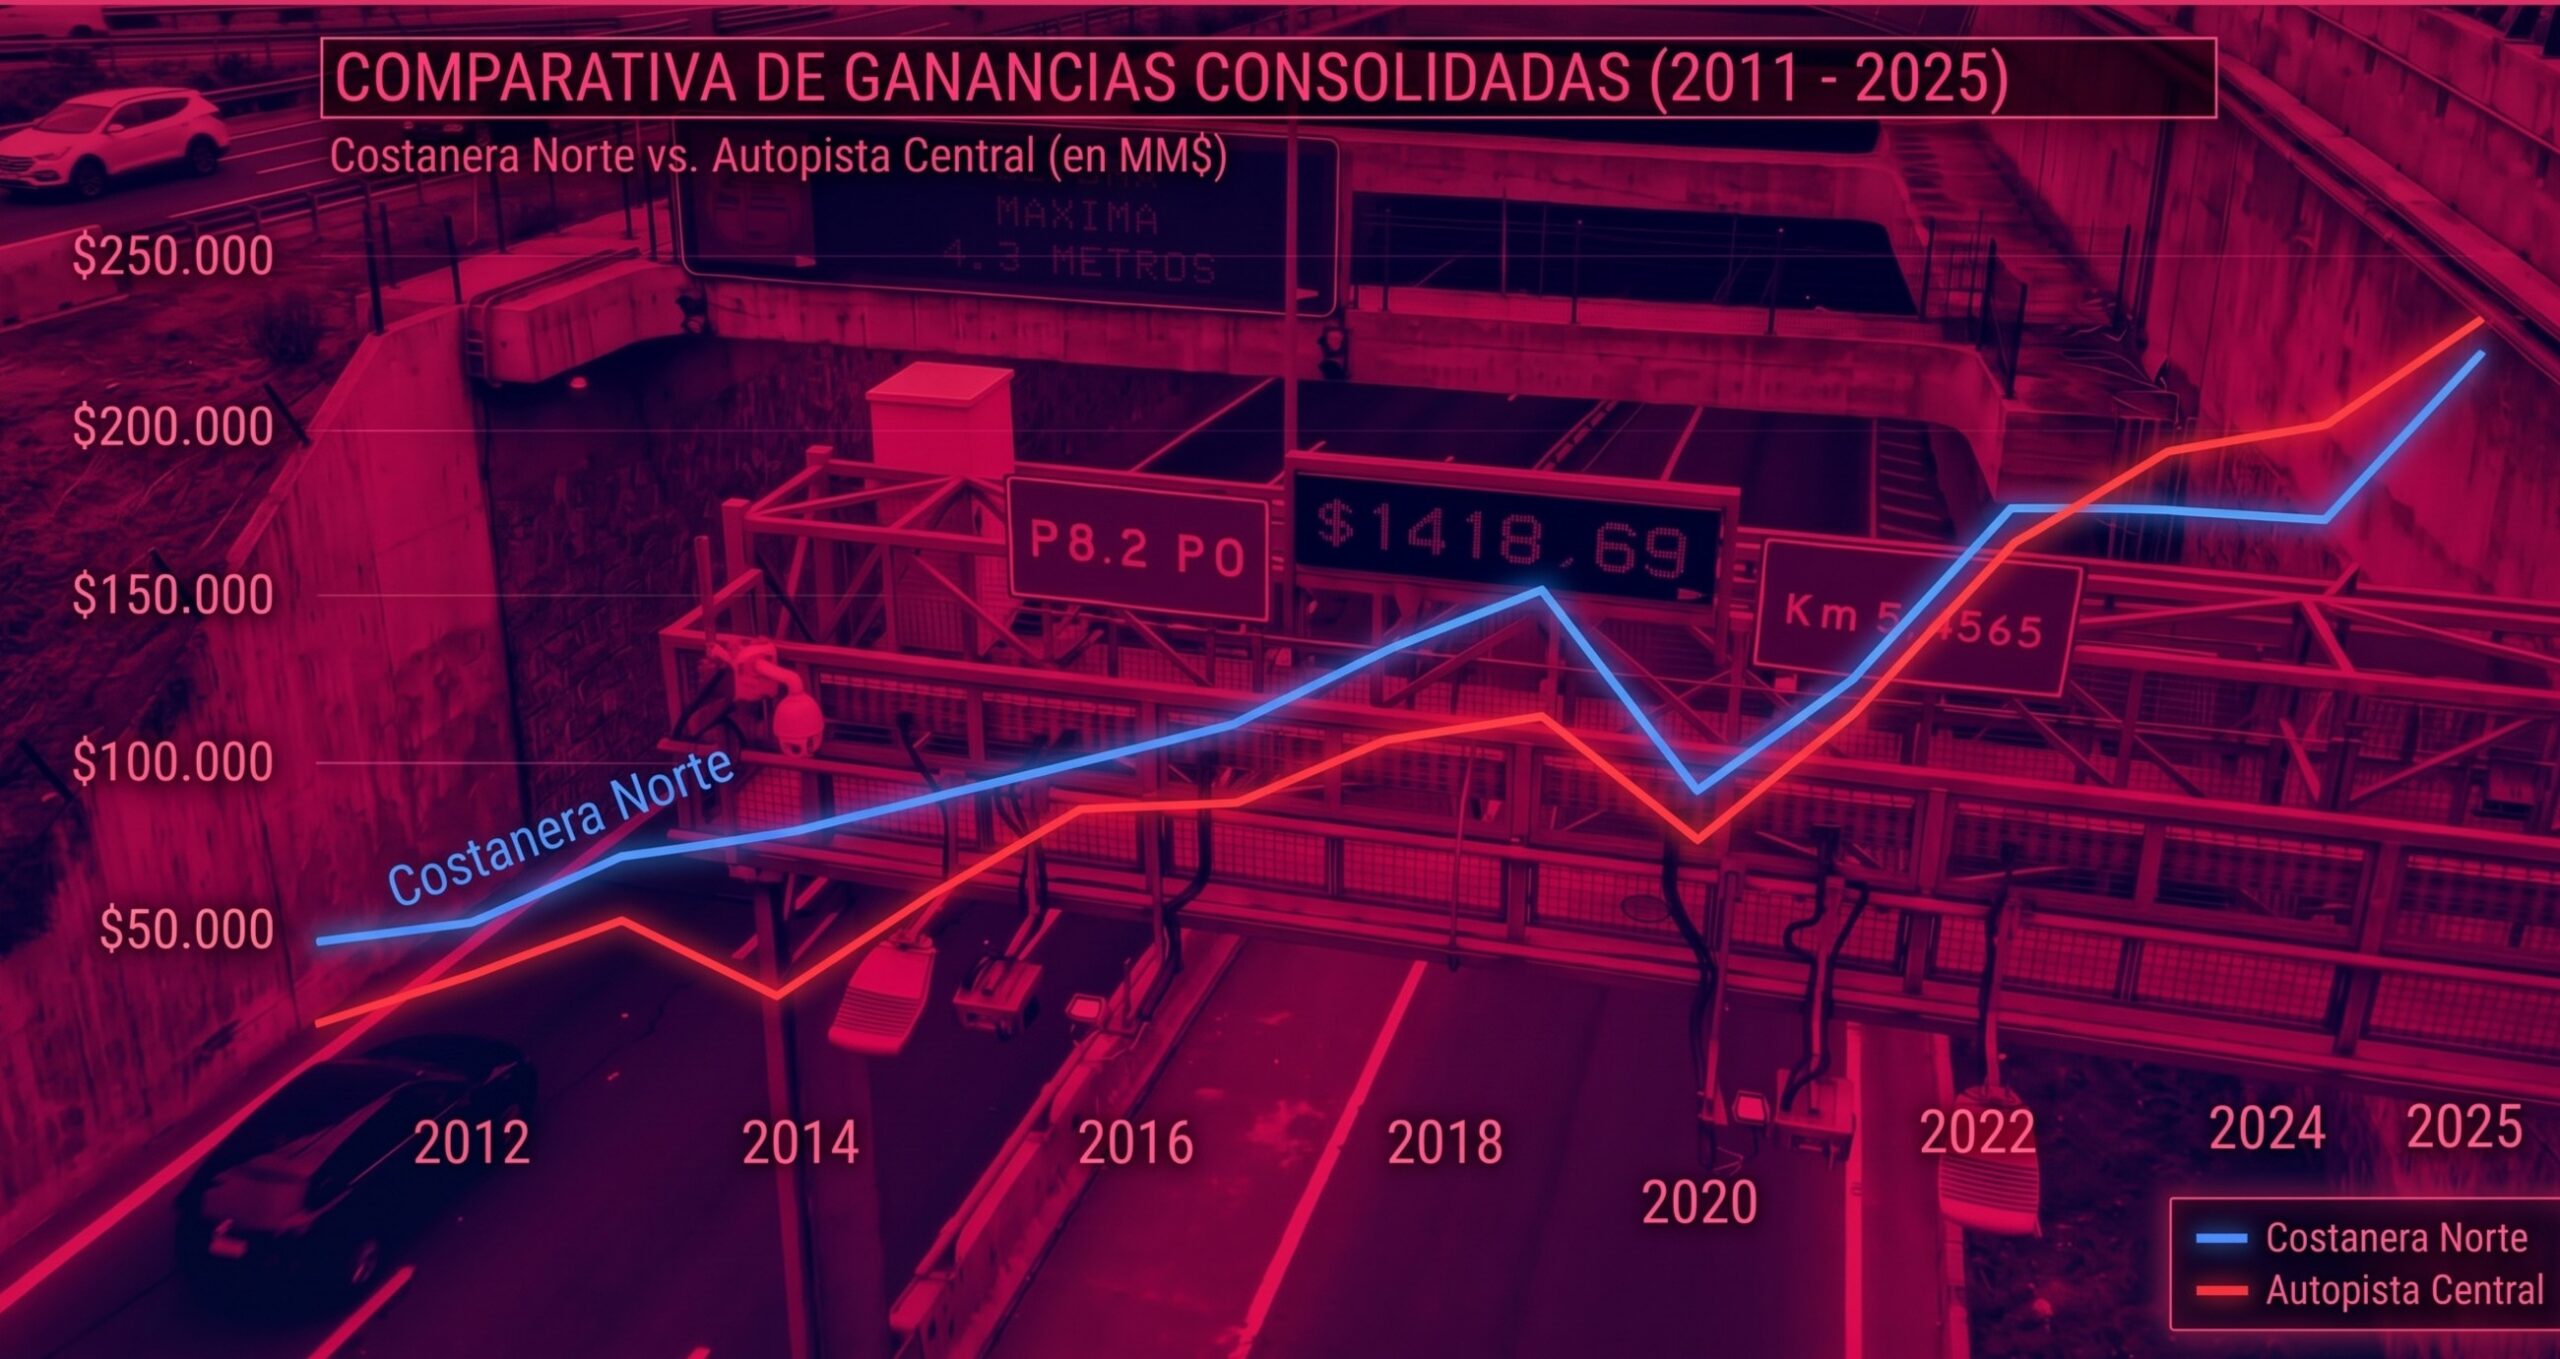
Mientras que las ganancias de la Costanera Norte pasaron de $41.837 millones en 2011 (reajustados por la UF a diciembre de 2025) a $198 mil millones en 2025, las de la Autopista Central crecieron de $19.200 millones a $206 mil millones en ese mismo periodo.
Uno de los factores que explican el incremento sostenido de las ganancias es el reajuste del 3,5% anual de la tarifa por sobre la inflación, que estaba en los acuerdos originales. Pese a que para el usuario esa alza se eliminó a partir de 2020, en la práctica se sigue sumando a los ejercicios contables porque, como se acordó con la administración de Sebastián Piñera, ese dinero de todos modos entrará a la caja por medio de extensiones de contrato.
Otro elemento es el incremento del tráfico. En la última década, la Autopista Central ha registrado un empujón anual de cerca de 1,7% por concepto de transacciones, mientras que la Costanera Norte ha mostrado un aumento similar en los kilómetros facturados.
Además, los costos de operación del negocio son bastante estables e incluso han disminuido en términos reales. Por ejemplo, la Autopista Central declaró $51.798 millones en costos operacionales en 2016 (reajustados por la UF a diciembre de 2025). Pero en 2025, pese a que el tráfico había subido en ese lapso un 17%, el ítem de gastos llegó a tan sólo $53.976 millones.
Detrás de este fenómeno está el abaratamiento tras años de implementación de nuevas tecnologías, la digitalización de los cobros y la integración con Vías Chile, matriz que centralizó las áreas administrativas y la asistencia técnica, diluyendo los gastos fijos entre sus concesiones.
Por último, la Costanera Norte sumó cuatro puntos de cobro adicionales por obras del Programa Santiago Centro-Oriente, lo que le ayudó a saltar de 268 millones de transacciones vehiculares (pasos bajo un pórtico) en 2016 a 366 millones en 2025.
Por debajo de la inversión
Vespucio Norte Express, que comenzó a operar en 2006, en cambio, ha declarado $126 mil millones en ganancias, $123 mil millones por debajo de los $249 mil millones del capital de riesgo original.
No obstante, las memorias corporativas dan cuenta de que la concesionaria ha repartido $202 mil millones en dividendos. También los propietarios otorgaron un préstamo subordinado a la concesionaria en 2005 por alrededor de $78 mil millones, utilizando la tasa máxima convencional para los intereses (el tope que permite aplicar la legislación chilena). Hacia 2018, los accionistas obtuvieron la devolución completa del dinero más $92 mil millones en intereses.
Menos auspiciosa es la situación de la concesionaria del Túnel San Cristóbal (TSC), en operación desde 2008, que ha declarado $76.800 millones en pérdidas acumuladas. O sea, necesitaría $96 mil millones más para recuperar los $19.484 millones del capital aportado para constituir la sociedad y pagar por derechos al MOP.
Los accionistas del TSC entregaron financiamiento por $29.714 millones mediante un préstamo subordinado, por el que la concesionaria sólo había pagado $22.883 millones al cierre de 2025. También firmaron un Convenio de Apoyo y Garantía de los Patrocinadores sobre un crédito de $75 mil millones, en el que se comprometieron a financiar cualquier déficit de la concesionaria mediante inyecciones de capital o deuda subordinada.
Por último, la autopista Américo Vespucio Oriente (AVO1, que va desde El Salto hasta Príncipe de Gales) comenzó a operar en julio de 2022. Hasta el momento, ha declarado ganancias por $66.670 millones, con lo que se encuentra $144 mil millones por debajo del capital invertido de $211 mil millones.
Para financiar el proyecto, los accionistas —la filial chilena del grupo español Sacyr y Aleatica S.A.U., propiedad de un fondo de inversiones australiano— otorgaron un préstamo subordinado por $85 mil millones.
La concesionaria solicitó un crédito de $949 mil millones, otorgándoles a los acreedores la facultad de cobrar directamente a las matrices internacionales en caso de no pago por parte de la concesionaria. Si bien ese financiamiento se obtuvo utilizando un Convenio de Apoyo y Garantía de los Patrocinadores, se desconoce hasta qué punto las matrices arriesgaron sus patrimonios.
$6,8 billones
Más allá de lo que ya han declarado ante la Comisión para el Mercado Financiero, la Unidad de Investigación proyectó las ganancias de las concesiones en operación hasta la finalización de sus contratos, usando el promedio de ganancias de los últimos tres años.
Del cálculo se excluyó la autopista Américo Vespucio Oriente (AVO1), por contar con menos de cinco años de operación, y la segunda concesión del acceso al Aeropuerto de Santiago, debido a que faltó información para estimar una fecha de finalización del contrato.
Según el análisis de esta Unidad de Investigación, las ganancias de esas seis autopistas urbanas de la capital —que actualmente suman $3,3 billones en beneficios netos— alcanzarían los $6,8 billones por sobre el capital original considerando todo el período de concesión.
En primer lugar quedaría la Costanera Norte, con beneficios netos de $2,9 billones, seguida por la Autopista Central con $2,18 billones y Vespucio Sur con $1 billón.
En este escenario, la Autopista Nororiente llegaría a los $485 mil millones en ganancias por sobre el capital inicial. Vespucio Norte Express daría el salto y superaría largamente la inversión, acumulando $310 mil millones por arriba de ese monto. Por otro lado, el Túnel San Cristóbal cerraría con $100 mil millones por debajo de su capital de riesgo.
Finalización de contratos
Luego del estallido social, el Gobierno de Sebastián Piñera llegó a un acuerdo con las concesionarias para eliminar el reajuste anual de la tarifa del TAG de 3,5% por sobre la inflación, que se aplicaba en carreteras urbanas como la Costanera Norte y la Autopista Central.
Con ello, se publicaron diferentes decretos que fijaban las condiciones de los pactos, aunque la esencia era la misma: que el dinero que hipotéticamente hubiese entrado a las concesionarias por el aumento de tarifa quedaría consignado en una cuenta, sobre la que se calcularían intereses al 4% real anual. Después de la fecha de finalización acordada inicialmente, la concesión se alargaría por el tiempo necesario para que el valor consignado en ese fondo fuera saldado.
A eso se suman diferentes extensiones en los contratos por obras adicionales a las consideradas en el momento de la licitación. De acuerdo con el análisis de la Unidad de Investigación de Bío Bío, si se utilizan como base los promedios de tráfico e ingresos de los últimos tres años, la concesión de la Autopista Central se extendería hasta 2034, mientras que la Costanera Norte finalizaría en 2041 (aunque las memorias de la compañía hablan de 2039).
En tanto, la concesionaria de la Autopista Nororiente terminaría su período en 2035, mismo año en que lo harían Vespucio Sur y Vespucio Norte Express. La concesión del Túnel San Cristóbal, por su parte, llegaría hasta 2048.
Para proyectar las ganancias se multiplicó el promedio de los resultados de los ejercicios entre 2023 y 2025 por la cantidad de años que quedan a los contratos según su duración original, ya que los resultados de cada ejercicio consideran el crecimiento de las cuentas por cobrar —que representan los años de extensión—.
No se pudo proyectar la fecha de finalización de la segunda concesión del acceso al aeropuerto, que depende de los ingresos de la concesionaria, debido a que no se contó con todos los reportes históricos de ingresos. Ese contrato cuenta con una fecha máxima de septiembre de 2048.