 Enviando corrección, espere un momento...


VER RESUMEN
Un estudio de QuePlan.cl reveló el sueldo líquido mínimo necesario para que el 7% de cotización obligatoria cubra el precio mínimo de un plan de Isapre, considerando edad y cargas familiares. Para un cotizante individual de 30 a 35 años, el sueldo mínimo parte en $791.404 y supera los $1.335.000 en planes más costosos. A los 45 años, el costo aumenta entre 21% y 29%, y a los 55, entre 53% y 72%. Con una carga familiar, el sueldo mínimo parte en $1.409.602 y puede superar los $2.300.000 mensuales en planes completos.
Un reciente estudio reveló el sueldo líquido mínimo que se necesita para que el 7% de cotización obligatoria alcance a cubrir el precio pactado mínimo de un plan de Isapre, según la edad y el número de cargas familiares.
Para llegar a las cifras, QuePlan.cl calculó los montos reales considerando el valor de la UF ($40.307) y todos los planes disponibles a nivel nacional. Además, se analizaron dos perfiles concretos: cotizante individual y cotizante más una carga (hijo de 5 años).
¿De cuánto debe ser tu sueldo para contratar un plan de isapre en 2026?
Para un cotizante individual de 30 a 35 años, el sueldo líquido mínimo parte en $791.404 en las opciones más accesibles y supera los $1.335.000 en las más caras.
Comparado con un cotizante de 30 años, mantener el mismo plan a los 45 cuesta entre 21% y 29% más; a los 55, entre 53% y 72% más; y desde los 65 puede llegar al doble.
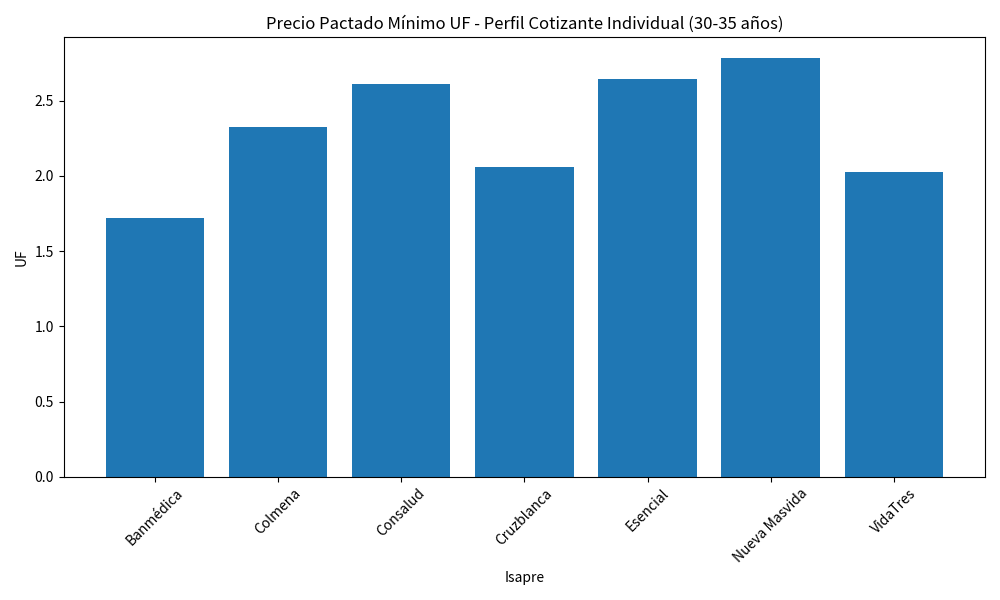
Cuando se agrega una carga familiar, la realidad se complica aún más. Entre los 30 y 35 años, el sueldo líquido mínimo parte en $1.409.602 y puede superar fácilmente los $2.300.000 mensuales en los planes más completos.
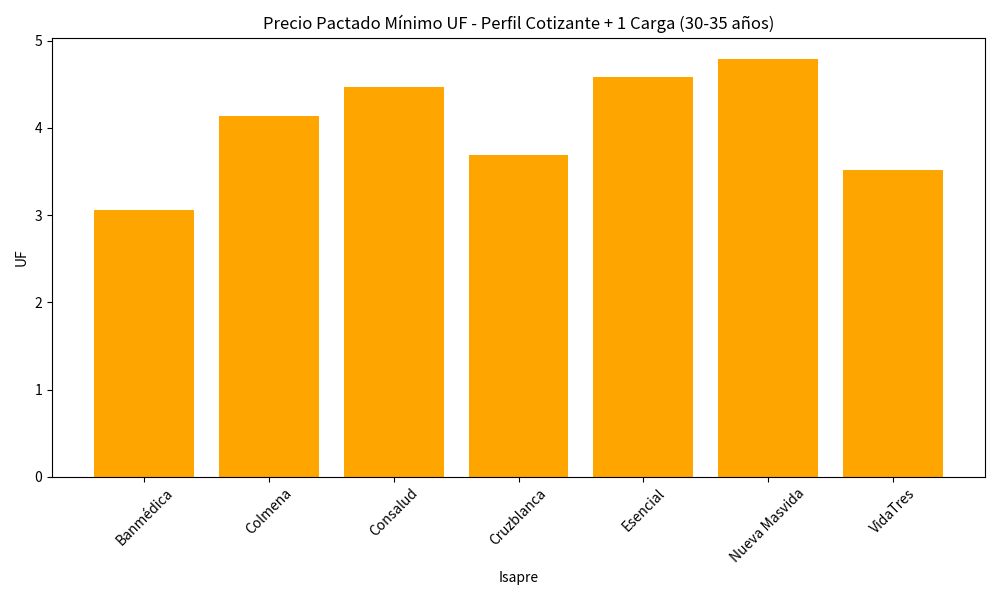
Respecto a estos montos, el cofundador de QuePlan.cl, Ryan Kerr, señala que “este estudio muestra cuánto hay que ganar para acceder al plan más barato de cada Isapre, pero el plan más económico rara vez es el mejor para una persona. La mayoría de las familias termina pagando un adicional sobre el 7% para mejorar cobertura, y ahí es donde comparar antes de elegir marca la verdadera diferencia. La cifra es el punto de partida”.
En ese sentido, Kerr ahonda en que mientras más joven cotice una persona, más accesible es el plan. La diferencia de precio por edad puede superar el 50%, por lo que comparar y elegir bien marca una diferencia significativa en el bolsillo de las familias chilenas.