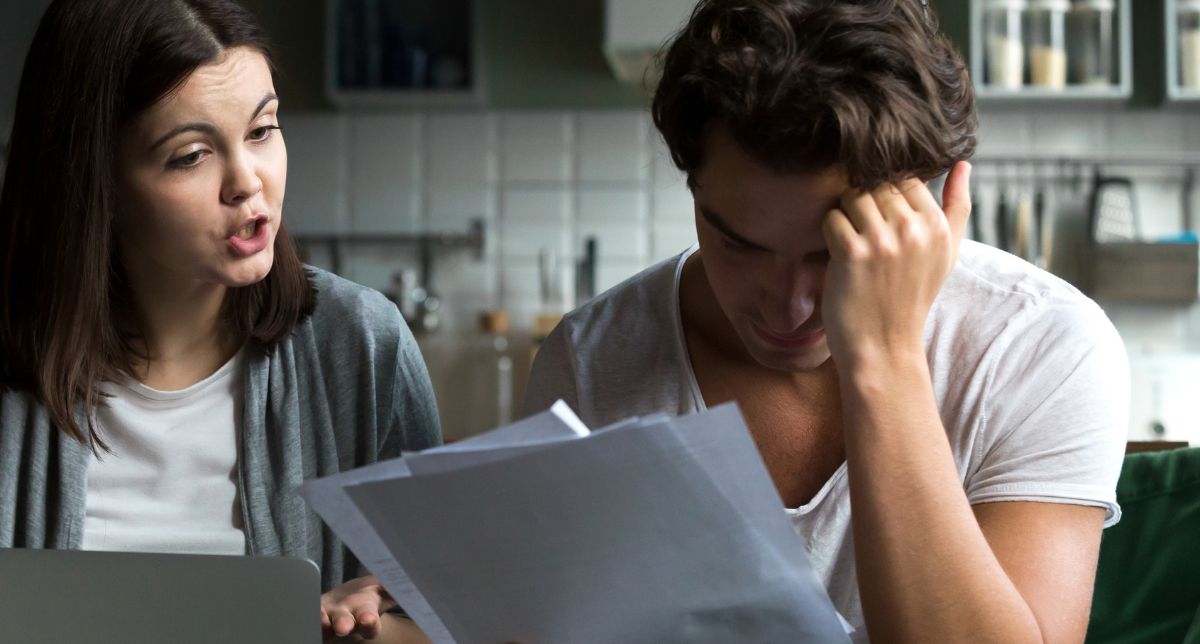
Hay una escena que se repite en miles de hogares y que casi nadie cuenta en voz alta: uno de los dos revisa el estado de cuenta a escondidas, ve un número que no cuadra y decide callar “para no generar un problema”. Esa decisión, aparentemente pequeña, es la que varios estudios señalan como una de las semillas más comunes del quiebre matrimonial.
Las estadísticas internacionales lo confirman: los desacuerdos por dinero figuran de forma consistente entre las tres principales causas de divorcio en el mundo. Y en Chile el panorama no es distinto.
Según la Encuesta de Endeudamiento de la Comisión para el Mercado Financiero (CMF) y reportes del Banco Central, cerca del 70% de los hogares chilenos mantiene algún tipo de deuda, lo que convierte la carga financiera en una de las principales fuentes de estrés dentro de las familias.
Pelear por plata aumenta posibilidad de divorcio
Durante años se sospechó que discutir por dinero era “más grave” que discutir por otros temas, pero pocas investigaciones lo habían medido con datos duros. Uno de los primeros en hacerlo fue un estudio de 2011 realizado por los investigadores de la Universidad Estatal de Utah y la Universidad Tecnológica de Texas, publicado en el Journal of Financial Therapy. Los autores encontraron que los desacuerdos financieros se relacionan con un aumento de las discusiones acaloradas y una caída en el uso de conversaciones calmadas para resolver conflictos.
Un dato llamativo del mismo trabajo es que las quejas por dinero de los maridos predijeron con más fuerza los conflictos que las de las esposas, lo que sugiere que el tema del dinero sigue cargado de expectativas de género no resueltas dentro del hogar.
Este hallazgo se complementa con investigaciones posteriores del mismo Dew —recopiladas en un capítulo del libro Handbook of Consumer Finance Research (2008)— que muestran que los conflictos financieros predicen la disolución matrimonial incluso más que la falta de dinero en sí.
En estudios longitudinales, discutir seguido por finanzas llegó a duplicar la probabilidad de terminar en divorcio, solo superada por la infidelidad y el abuso de alcohol o drogas.
El origen no está en la calculadora, sino en la infancia
Sin embargo, el problema rara vez nace de no saber administrar una planilla de gastos. La psicóloga Johanna Peetz, de la Universidad Carleton, en Canadá, junto a sus colegas Zoe Meloff y Courtney Royle, analizó en 2023 más de mil relatos de conflictos financieros en redes sociales y encuestó a 481 personas casadas para entender qué hay detrás de estas peleas.
El equipo identificó que casi todas las discusiones giran en torno a dos grandes preocupaciones: la sensación de injusticia (quién aporta más o menos) y la percepción de irresponsabilidad del otro con el dinero. Este último fue, de lejos, el motivo más frecuente de pelea, presente en cerca del 40% de los casos analizados.
Este ángulo coincide con lo que plantea Paola Schiaffino, ingeniera comercial especialista en bienestar financiero, quien afirmó en un comunicado enviado a BioBioChile que “cada persona llega a una relación con una ‘mochila financiera’ cargada en su casa de origen”.
Según la experta, “cómo se hablaba de dinero con tus padres, si el dinero era símbolo de afecto, de control o de angustia, o cómo se administraba en el hogar, determina completamente la forma en que te relacionas con tu pareja hoy“, explica.
La fantasía compartida y la “infidelidad financiera”
Uno de los fenómenos más destructivos, según Schiaffino, es sostener juntos un estilo de vida —viajes, colegios, salidas— mientras uno de los dos paga las cuentas en silencio y acumula deudas para no “decepcionar” al otro. La psicología financiera llama a esto infidelidad financiera: ocultar gastos o deudas a la pareja, tal como ocurría con la persona del ejemplo inicial.
“Eso genera un estrés demoledor. Hay personas que se están sobreendeudando solas para sostener un estándar que ya no pueden pagar, simplemente porque no saben cómo decir ‘no nos alcanza’ sin sentir que fracasaron”, advierte la especialista. Así, cuando la deuda explota, la pareja no solo enfrenta la quiebra, sino la sensación de traición por el engaño.
A esto se suma el peso del mito del “hombre proveedor”. Aunque hoy muchas mujeres aportan el ingreso principal del hogar, la creencia de que el hombre debe sostener económicamente a la familia sigue generando tensiones silenciosas, algo que también aparece reflejado en el estudio de Peetz lo que se asoció a menor satisfacción de pareja.
“Si no destrabamos esa creencia desde la raíz, el dinero se convierte en una lucha de poder o en un generador de resentimiento. No se trata de repartir las cuentas 50 y 50 como si fueran socios comerciales. Se trata de entender qué representa el dinero para cada uno: ¿es seguridad, es libertad, es estatus?”, señala Schiaffino.
Hablar de plata sin esperar la crisis
El mismo estudio de Peetz encontró que las parejas que discuten por gastos cotidianos y menores —como cuánto gastar en la fiesta de un hijo o si comprar un segundo auto— reportan, en promedio, mejor satisfacción de pareja que quienes evitan hablar del tema. Discutir “lo chico” seguido parece prevenir explosiones mayores.
Para Schiaffino, esperar a estar sobregirados o al borde de la separación es el peor camino. “Reorganizar las finanzas en pareja requiere primero mirar hacia atrás: identificar qué patrones estamos repitiendo de nuestros padres, qué miedos nos mueven y qué acuerdos transparentes necesitamos hoy”, explica.
“Cuando logramos transformar esas creencias de fondo, el dinero deja de ser una amenaza y se convierte en lo que realmente debería ser: una herramienta para construir un proyecto de vida juntos“, concluye la especialista.
Referencias
Peetz, J., Meloff, Z., & Royle, C. (2023). When couples fight about money, what do they fight about? Journal of Social and Personal Relationships, 40(11), 3723–3751.
Dew, J., & Dakin, J. (2011). Financial Disagreements and Marital Conflict Tactics. Journal of Financial Therapy, 2(1). doi.org
Dew, J. P. (2008). Marriage and finances. In J. J. Xiao (Ed.), Handbook of consumer finance research (pp. 337–350). New York, NY: Springer.
¿Cómo hicimos esta nota?
Parte de esta nota fue redactada con la inteligencia artificial de Claude (Anthropic). El periodista investigó preliminarmente, seleccionó las fuentes y las entregó a Claude para su redacción, usando como referencia el estilo de escritura del autor. Luego el periodista revisó la nota, realizó ediciones y verificó sus fuentes.
 Enviando corrección, espere un momento...