Resumen generado con una herramienta de Inteligencia Artificial desarrollada por BioBioChile y revisado por el autor de este artículo.
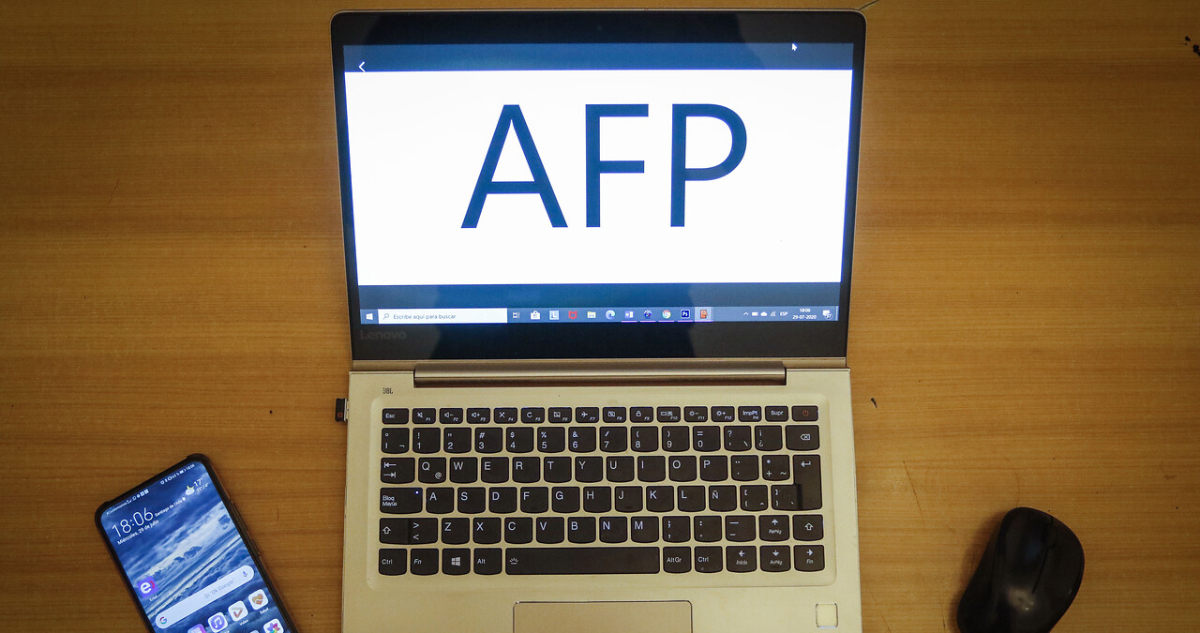
Las pérdidas asociadas a los swaps de los fondos de pensiones bajaron de US$14.236 millones en septiembre a US$10.796 millones, tras una recuperación parcial, informó el superintendente Joaquín Cortez. En los fondos D y E, las pérdidas disminuyeron a US$2.058 millones y US$1.476 millones, respectivamente. El regulador precisó que el monto de las pensiones también depende de las tasas de interés, mientras parlamentarios cuestionaron la falta de garantías para los afiliados.
Inicialmente, las pérdidas asociadas al uso de swaps en los fondos de pensiones más conservadores alcanzaron los US$14.236 millones a septiembre, considerando los cinco multifondos de las AFP.
Sin embargo, según los antecedentes más recientes y las declaraciones que dio esta semana en el Congreso el superintendente de Pensiones, Joaquín Cortez, el monto disminuyó a US$10.796 millones, producto de una recuperación parcial en la valorización de los contratos.
Pérdidas de las AFP por apuestas con swaps
“Las pérdidas deben analizarse distinguiendo entre las que corresponden a cambios en el valor de los instrumentos todavía vigentes y las que ya se concretaron por el cierre de operaciones” dijo Cortez.
El regulador explicó que los swaps tienen dos tipos de pérdida: por un lado, la pérdida en el valor de la cartera, y por el otro, cuánto han perdido los swaps que aún están vigentes. Estas últimas corresponden a las pérdidas materializadas.
El diputado de Evópoli, Jorge Guzmán, llamó a dejar que la institucionalidad funcione, “porque si hubo incumplimiento, las AFP tendrán que responder”.
”Creo que hay un mensaje que es respetar los procesos, la institucionalidad. Nosotros creemos que las AFP incumplieron su deber fiduciario respecto de los fondos D y E, y si eso se acredita, van a haber compensaciones para los usuarios”, dijo Guzmán.
Pero Cortez hizo algunas correcciones respecto de las interpretaciones que se han dado en torno al tema, explicando que el valor de una pensión no se define solo por lo ahorrado en la cuenta individual, sino que también influyen otros factores, como las tasas de interés con que se calculan los pagos.
En el caso del retiro programado, por ejemplo, la tasa de interés técnica es determinada por la Superintendencia de Pensiones, mientras que en el caso de las rentas vitalicias, las tasas son determinadas por las compañías de seguros.
Sin embargo, la diputada comunista, Sofía González, se mostró inconforme con la exposición del superintendente y agregó que los afiliados siguen sin tener una garantía sobre los ahorros que perdieron.
“No se nos dio cuenta de ningún tipo de acción a tomar, ninguna política pública para poder dar respuesta a todo esto”, acusó.
Mirando con lupa los multifondos más conservadores, el Fondo D registraba pérdidas cercanas a US$2.500 millones en septiembre, pero la cifra bajó a US$2.058 millones al 5 de noviembre.
Y en el caso del Fondo E, las pérdidas totales alcanzaban US$1.700 millones en septiembre y disminuyeron a US$1.476 millones a principios de noviembre.
El ejemplo que expuso el propio regular fue el caso de una persona pensionada en septiembre de 2026, cuya disminución de los ahorros habría sido de 9,6% para un afiliado del Fondo D y de 10% para uno del Fondo E, siendo el 10% el límite máximo de reducción permitido para las pensiones bajo la modalidad de retiro programado.
Nuestra sección de OPINIÓN es un espacio abierto, por lo que el contenido vertido en esta columna es de exclusiva responsabilidad de su autor, y no refleja necesariamente la línea editorial de BioBioChile
Estamos recopilando más antecedentes sobre esta noticia, quédate atento a las
actualizaciones.
Alerta de Spoiler
Este artículo podría contener información clave sobre la trama de un libro, serie o
película.
Advertencia de imágenes explícitas
¡Cuidado! Las imágenes de este artículo pueden herir la sensibilidad de algunas personas.
VER RESUMEN
Resumen generado con una herramienta de Inteligencia Artificial desarrollada por BioBioChile y revisado por el autor de este artículo.
{{ post.resumen_de_ia }}
Este artículo describe un proceso judicial en curso
Existe la posibilidad de que los cargos sean desestimados al finalizar la investigación, por
lo cual NO se debe considerar al o los imputados como culpables hasta que la Justicia
dicte sentencia en su contra. (Artículo 04 del Código Procesal Penal)
Violencia contra la mujer
Si eres víctima o testigo de violencia contra la mujer, denuncia al
149 de Carabineros, recibe orientación llamando al
número corto 1455 del Sernameg o pulsa para
usar el chat de orientación Sernameg
Suicidio
Si necesitas ayuda psicológica especializada o conoces a alguien que la requiera, el Ministerio
de Salud tiene un teléfono de ayuda atendida por profesionales todos los días del año y las 24 horas,
marcando desde celulares el *4141. Además, puedes recurrir a Salud Responde en el 600 360 7777.
Las personas sordas pueden recibir asistencia ingresando a
este enlace.
Transporte privado
Las aplicaciones de transporte privado pagado aún no se encuentran normadas por la legislación chilena.
Estudio científico
Este artículo se basa en un estudio científico que puede ser sometido a nuevas pruebas para ser validado o descartado. Sus resultados NO deben considerarse concluyentes.
 Enviando corrección, espere un momento...