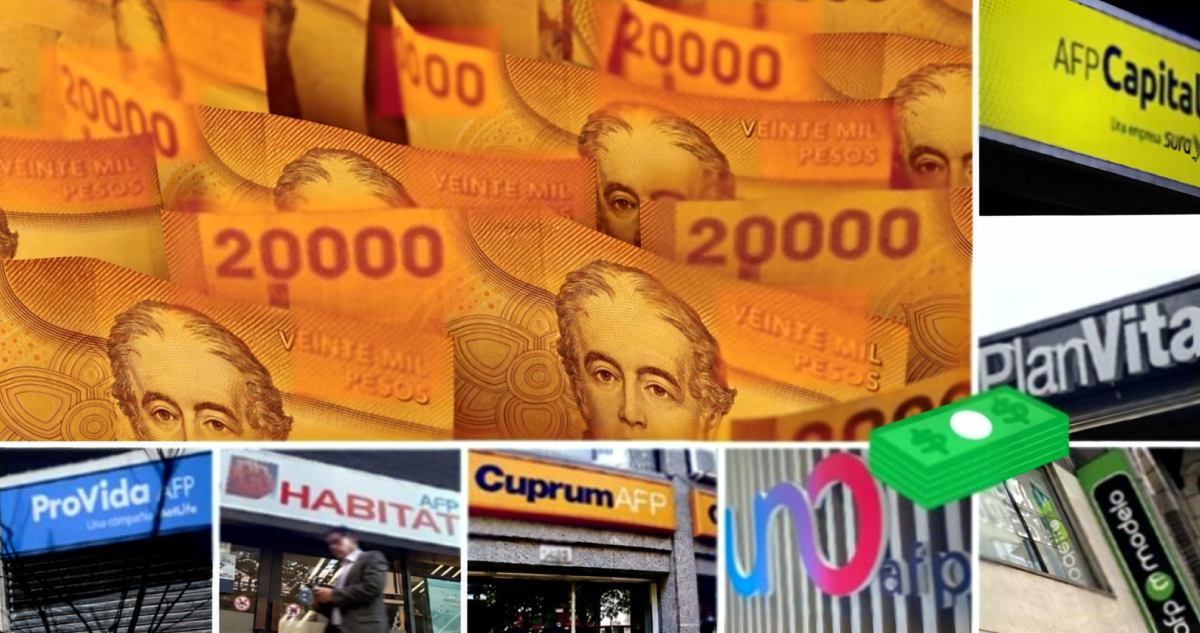
La Superintendencia de Pensiones (SP) anunció su decisión de empezar un proceso sancionatorio contra las siete administradoras de fondos de pensiones (AFP) tras la fuerte caída del fondo E en los últimos meses, a lo que también se suman pérdidas en el D.
El proceso busca investigar la eventual responsabilidad de las administradoras (Capital, Cuprum, Habitat, Modelo, Planvital, Provida y UNO) en estas pérdidas de valor, donde en el caso del E se registró entre enero y septiembre casi un -10,4% acumulado, una de las mayores pérdidas en la historia del fondo. En el D, por su parte, la pérdida acumulada real es de -6,38%.
Bajo este contexto, la Superintendencia busca saber si “habrían incumplido o no el deber de lealtad y diligencia establecido en el artículo 147 del Decreto Ley N° 3.500, de 1980, y lo dispuesto en la Norma de Carácter General (NCG) N° 340, del 18 de julio de 2025″.
Superintendencia comienza proceso contra las AFP por desplome del fondo E
Según explicó el regulador, el citado artículo 147 sostiene que las AFP deben efectar todas las acciones necesarias para obtener una adecuada rentabilidad y también “seguridad en las inversiones de los Fondos que administran”.
“En cumplimiento de sus funciones, atenderán exclusivamente al interés de los Fondos y asegurarán que todas las operaciones de adquisición y enajenación de títulos con recursos de los mismos, se realicen con dicho objetivo”, añade el Decreto Ley N°3.500.
La NCG N°340, por su parte, dispone que las AFP tienen el deber explícito de cuidado y destreza en la gestión de los recursos que son propiedad de los afiliados del sistema de pensiones.
Entre sus responsabilidades reguladas en la norma, está el resguardo de los fondos de pensiones y “detectar y evitar los conflictos de interés e incorporar estándares de diligencia como aspectos claves en su quehacer”, explicó la SP en su comunicado oficial.
Los multifondos de pensiones, específicamente los más “conservadores” como el D y el E, venían mostrando señales de desgaste hace varios meses, en medio de una ola global de caídas en los bonos soberanos emitidos por los países para financiarse, y un alza de las tasas de interés producto de nuevas presiones inflacionarias ante la guerra de Irán y el precio del petróleo.
La crisis que enfrentan las AFP se destapó tras un artículo de Bloomberg donde se señalaba cómo las administradoras se apuraban a desarmar inversiones acumuladas tras la pandemia, con las cuales apostaban a caídas en las tasas de interés en Estados Unidos (EEUU), los llamados derivados, específicamente swaps.
Si bien esto trajo ganancias para los fondos en 2025, el incremento de las tasas mermó su valor y, con ello, se vieron afectados los ahorros del fondo E, promocionado por las aseguradoras el más conservador —menos riesgoso— del sistema, y, por ello, entendido como el enfocado en mantener el valor de los dineros en miras a una próxima jubilación.
La SP en abril impuso nuevos límites sobre el manejo de derivados, lo que obligó a las AFP a deshacer estos contratos y pagar a las instituciones con que se habían contratado esos instrumentos financieros, como Bank of America, Barclays, Société Générale, BNP Paribas, entre otros.
AFP defienden “estrategia de largo plazo”
Desde la Asociación de AFP han buscado desestimar la idea de que se trata de una ‘apuesta’, enfatizando que es “una estrategia de largo plazo”, y que, si bien el fondo E es conservador y de renta fija, “no significa que solo puede comprar bonos o instrumentos estáticos”, añadiendo que los derivados son usados por fondos de renta fija en todo el mundo “para ajustar los plazos de los flujos, y son parte importante de las estrategias de inversión”.
Por otra parte, han sostenido que la mayoría de las personas próximas a jubilarse están en el fondo D y que solo un 10% de los afiliados al E tiene 60 años o más.
Pese a las explicaciones, la preocupación de los afiliados a punto de pensionarse suele encontrar respuesta en simplemente atrasar la jubilación.
La Asociación de AFP sostuvo en una primera declaración oficial que “gran parte de sus afiliados dispone de un horizonte más largo para enfrentar las fluctuaciones y una eventual recuperación, aunque esta no está garantizada. Para quienes están próximos a jubilarse y pueden optar por una renta vitalicia, las tasas de interés más altas pueden compensar parte de la caída del ahorro”.
 Enviando corrección, espere un momento...