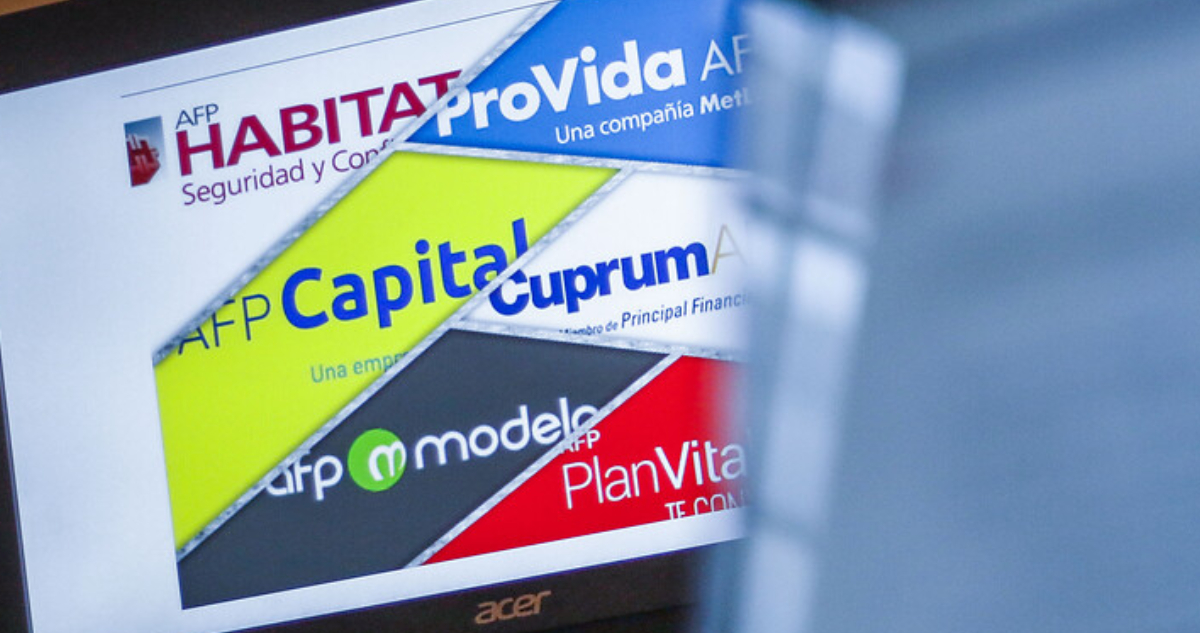
En entrevista exclusiva con Radio Bio Bio, el presidente ejecutivo de la Asociación de AFP, León Fernández, recalcó, en línea con declaraciones anteriores del gremio, que la apuesta contra las tasas de interés que derivó en millonarias pérdidas de valor en los fondos de pensiones no es una pérdida y no es una apuesta.
Cifras de la Superintendencia de Pensiones, citadas por Bloomberg, apuntan que esta “estrategia de largo plazo”, como ha sido defendida por el gremio, estaba dejando una ganancia de US$1.400 millones hace una año, pero que en septiembre -el mes con peor rendimiento para el fondo E-, se registraron cuantiosas pérdidas por US$7.700 millones.
Bajo este contexto, Fernández aseguró que las variaciones vistas en los multifondos, especialmente en el E con una caída de casi el 10,4% en lo que va del año, “es una valorización económica del fondo consecuencia del alza de tasas”.
“Cuando suben las tasas, el valor económico de los activos cae. Pero no es una pérdida porque el activo sigue invertido con un flujo que te va pagando en un periodo de tiempo, te sigue pagando el mismo flujo. Lo que pasa es que hoy día con esa plata a lo mejor podrías comprar una mayor rentabilidad, un activo con más rentabilidad, pero no hay una pérdida materializada”.
Cabe destacar que el representante del sector de AFP omitió que la Superintendencia de Pensiones (SP) impuso en abril nuevos límites sobre el riesgo en derivados.
Esto, en simple, obligó a los fondos a desarmar y vender inversiones acumuladas en el último tiempo, debiendo pagar a los bancos contratados como Bank of America y Citygroup, entre otros, según Bloomberg.
AFP defienden “estrategia de largo plazo” que terminó con miles de millones en pérdidas
Sobre el hecho de la ‘apuesta’ contra las tasas de interés en Estados Unidos, ello fue definido por el presidente de la Asociación como “una estrategia de inversión de largo plazo. Esta misma estrategia es la que se tenía el año anterior, y el año anterior el fondo E rentó 8% real, UF más 8%”.
“Y esto lo que hace es un fondo que es conservador porque tiene principalmente una estructura de renta fija. La renta fija en los escenarios mundiales actuales sufre volatilidades, porque hay problemas de inflación, hay guerras que estamos viviendo”, remarcó León.
Ahora bien, en su Informe de Estabilidad Financiera del segundo semestre de 2025, el Banco Central ya señalaba que las posiciones de los fondos de pensiones que luego terminaron en números rojos, habían incrementado notoriamente.
Si bien esto podría favorecer la rentabilidad, también podría impactar en escenarios de estrés, como lo que finalmente sucedió.
El presidente de la Asociación de AFP intentó quitar peso a la advertencia del ente emisor, tildándola de “un comentario” y recalcando que los fondos de pensiones de todo el mundo usan derivados -los instrumentos financieros en medio de esta situación- en estrategias de largo plazo.
“Entonces, aquí no hay apuestas, aquí son parte de la estrategia de largo plazo. Es la misma estrategia que venía el año anterior”, sentenció, añadiendo que las estrategias son “propias de la AFP, supervisadas y reguladas por la Superintendencia”. Esto ante las declaraciones o dudas que han surgido sobre si se habrían puesto todas de acuerdo para aplicar la misma estrategia.
“No pasa, es imposible que pase (…) Está todo súper regulado. No es llegar y hacer lo que quieras. Está todo dentro de la norma, dentro de la estructura y obedece a miradas de largo plazo. Que pueden algunas converger, pero a lo mejor no todas convergen. A lo mejor hay miradas distintas. Y por eso las rentabilidades de los fondos de las distintas administradoras van cambiando en el tiempo”, sostuvo.
Los dichos comentados a La Radio surgieron en el contexto de un artículo de Bloomberg el cual reveló que los fondos chilenos de pensiones se están apresurando a cerrar posiciones que buscaban sacar beneficio a la evolución de las tasas de interés norteamericanas.
Tras la pandemia -donde los bancos centrales subieron las tasas- y durante los últimos dos años, las administradoras han invertido en los llamados derivados, específicamente swaps, que se beneficiarían de bajas de tasas en EEUU. En abril, estas posiciones alcanzaron valores nocionales de casi US$700 millones.
Sin embargo, el panorama económico y geopolítico internacional devaluó fuertemente estas inversiones en los últimos meses, traduciéndose en fuertes pérdidas para el fondo E —considerado el más conservador-, que entre enero y septiembre ha retrocedido casi un 10,4%.
¿Qué es una “apuesta” en la jerga financiera?
Uno de los ejemplos más usuales sobre el uso del término “apuesta” en el ámbito financiero es en el tipo de cambio: cuando inversores extranjeros ponen dinero esperando que el dólar va a subir y el peso chileno a bajar, se habla de una “apuesta contra el peso”, y en sentido contrario, una “apuesta a favor del peso”.
Emanoelle Santos, analista de mercados de XTB Latam, explicó que “cuando en los mercados se habla de una apuesta, significa que una cartera queda deliberadamente expuesta a que una variable se mueva en una determinada dirección”.
Por otro lado, “si un derivado se utiliza para compensar un riesgo que ya existe, hablamos principalmente de cobertura, mientras que si la posición aumenta la sensibilidad de la cartera a una caída o subida de las tasas buscando mejorar el retorno, ya existe un componente direccional. El propio FMI distingue esto en el caso chileno y muestra que las AFP utilizaban swaps con fines de inversión, además de los derivados que normalmente ocupan para cubrir riesgos”, agregó la experta de XTB.
Ahora bien, pese a estas coberturas, Emanoelle sostuvo que “el riesgo económico no desaparecía, porque los contratos largos son mucho más sensibles a los movimientos de las tasas. En la práctica, la cartera se beneficiaba más si las tasas largas estadounidenses bajaban y perdía si subían”.
Emilio Venegas, socio líder de Advisory de BDO Chile, puso un contrapunto, afirmando que “una apuesta tiene una connotación negativa, como si se tratase de un casino. Tomar riesgos sin medir el retorno. Y lo que hacen las AFPs, no es jugar los dineros de los cotizantes en el casino. Es administrar y recursos, con una estrategia riesgo/retorno definida, separadas, hasta hoy, en Multifondos”.
“El tema es administrar riesgos y diversificar, en un horizonte “largo” (…) el fondo E aún sigue siendo rentable en un horizonte largo. Lo que sí, dada la importancia en el mercado de capitales, se tienen que dar las explicaciones respectivas, y analizar con detalle el uso de derivados en las estrategias de cobertura, ya que podrían sumar algo de volatilidad si no están bien realizadas las coberturas”, sentenció Venegas
 Enviando corrección, espere un momento...