La noticia de que las pérdidas que sufren los fondos de las AFP por las posiciones de swaps de tasas ha comenzado a levantar reacciones desde distintos frentes, a la vez que se van conociendo nuevos datos sobre cómo esto impacta en los ahorros previsionales.
Dicho en simple, las administradoras de los fondos de pensiones han ido acumulando en los últimos años posiciones en derivados de tasas de interés extranjeras, incluyendo swaps de tasas donde -en resumen- las inversiones pueden sacar beneficios en caso de caídas en las tasas de interés, algo que no ha estado sucediendo en el último tiempo ante el encarecimiento de la energía y los combustibles a nivel global.
El impacto de la “apuesta” de tasas en los fondos de pensiones
Tras la revelación del artículo de Bloomberg, desde Señal DF (Diario Financiero) hicieron el ejercicio para contabilizar cuál fue el impacto de esta “mala apuesta” en las rentabilidades de los fondos, especialmente el E que ha estado en el ojo de la polémica por sus caídas del último tiempo.
En este sentido, en base a los últimos datos de la Superintendencia de Pensiones (SP), desde el medio chileno especializado apuntan que los swaps de tasas extranjeros restaron 4,5 puntos porcentuales a la rentabilidad nominal del fondo E que en lo que va del año ha perdido un 10,4% real.
Los swaps de tasas locales implicaron 1,4 puntos menos extra, lo que en total representa 5,9 puntos, o lo que es el 80% de la caída nominal y cerca del 57% de la real, recalca DF. En total, el rendimiento negativo ligado a los swaps hizo que los fondos restaran US$11.600 millones en lo que va de 2026, con US$1.400 millones siendo del fondo E.
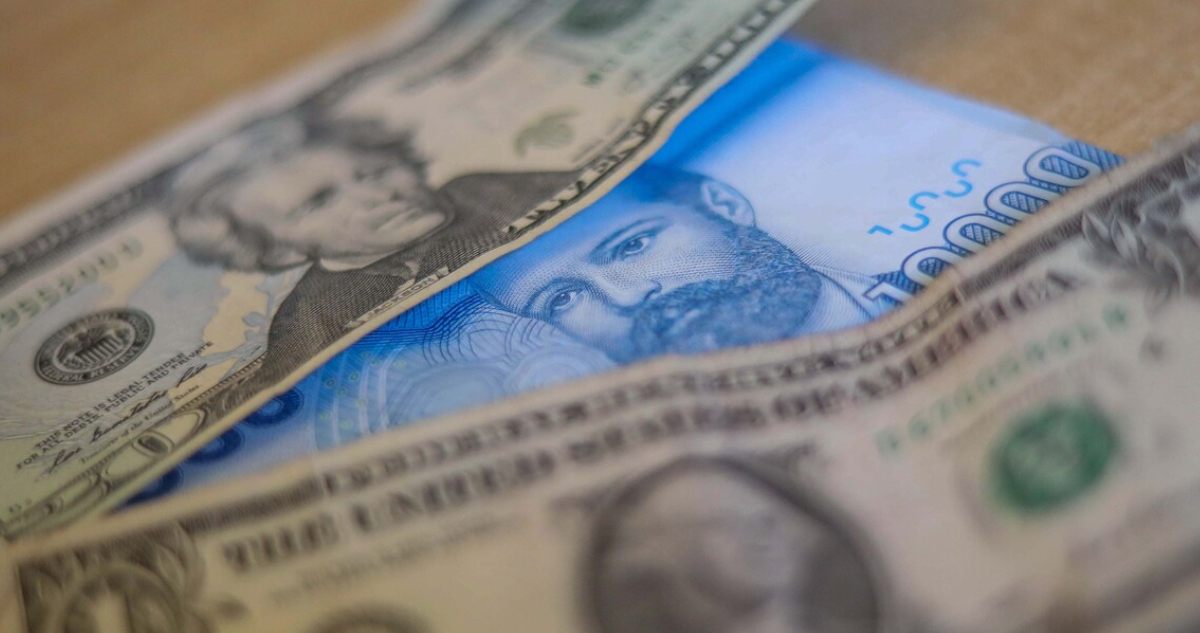
Además, hay un aspecto que pudo haber amortiguado esta fuerte pérdida de valor por los derivados: el dólar.
DF reveló que el fondo E apostó en contra de la divisa (es decir, esperaba que bajara su valor frente al peso), y que con el pasar de los meses comenzó a vender más billetes verdes de los que tenía: mientras en diciembre vendía a futuro el equivalente al 47% de los dólares en cartera, el porcentaje subió a 121% en julio y cerca de 150% en septiembre.
Según el reporte de la SP, en septiembre los fondos D y E anotaron las mayores caídas con -4,19% y 4,92%, respectivamente. El fondo C retrocedió 3,10%; el B un 1,23% y el A un 0,65%.
En lo que va del año, los rendimientos acumulados son del -10,39%; -6,38%, -1,50%, 5,26% y 8,61%, respectivamente, desde el E hasta el A en orden alfabético.
Dentro del abanico de fondos, el E ha estado bajo distintos cuestionamientos dado que fue concebido como el menos riesgoso de todos y que, a diferencia del A o B, debería presentar una mayor preservación nominal del patrimonio.
Un estudio de Clapes UC, en este sentido, ya había advertido que el fondo ha aumentado su nivel de riesgo con el tiempo, incrementando las duraciones de sus carteras con instrumentos a más largo plazo que, a su vez, son más sensibles a los cambios de las tasas de interés.
La discusión toma más relevancia en el contexto del próximo traspaso de los multifondos a los fondos generacionales, donde los afiliados serán colocados automáticamente en alguno de los 10 fondos según su edad, y donde mientras más crece la persona, el fondo se vuelve menos riesgoso y -en teoría- enfocado en consolidar los ahorros previsionales.
 Enviando corrección, espere un momento...