 Enviando corrección, espere un momento...

VER RESUMEN
En medio del debate por el desplome del Fondo E de las AFP, reflotó el concepto de "encaje": la obligación legal de que las administradoras inviertan el 1% de su propio patrimonio en los fondos que gestionan. Aunque busca alinear intereses y garantizar una rentabilidad mínima legal frente a la competencia, expertos de la Usach y Uandes aclaran que no compensará las caídas del Fondo E. Como la pérdida fue generalizada en todo el sistema y afectó al propio encaje, la norma actual no permite resarcir a los afiliados. Con la transición a fondos generacionales, el encaje bajará, pero respaldará un nuevo sistema de premios y castigos ligado a carteras de referencia.
En medio de la discusión pública por el desplome del fondo E de las AFP, y las responsabilidades por las apuestas contra las tasas de interés, usando los ahorros previsionales, uno de los aspectos que está empezando a tomar fuerza es cómo se podría ‘compensar’ a las personas afectadas.
Dentro de esto, hay un término que ha vuelto a mencionarse, el “encaje”.
Si bien expertos sostienen que, en este caso, no serviría para compensar las caídas de los fondos más conservadores, su explicación sirve para comprender más cómo funciona el sistema de las AFP y cómo la ley exige a las empresas invertir de su propio patrimonio en los distintos multifondos.
¿Qué es el encaje de las AFP?
Primero, cabe recordar que el sistema de pensiones en Chile se nutre -entre otras fuentes- del ahorro obligatorio de los trabajadores, donde cada mes se le hace un cargo fijo al sueldo al que se suma un porcentaje más pequeño por parte del empleador.
Esos ahorros son tomados por las administradoras de fondos de pensiones (AFP), quienes los invierten bajo determinados lineamientos de los multifondos: A, B, C, D y E, este último siendo publicitado por las mismas administradoras como el más conservador o menos riesgoso de todos y, por ende, entendiéndose como una alternativa para mantener el valor de la plata en miras a la jubilación.
Considerando lo anterior, el encaje se define como la obligación legal donde las AFP deben invertir una parte de sus propios patrimonios en los ahorros de los afiliados, equivalente al 1% de los fondos que administran.
Víctor Silva, economista de la Universidad de Santiago de Chile (Usach), explicó a BioBioChile que esto tiene dos objetivos: uno de garantía y otro de alineamiento de los intereses de las administradoras.
“Si un fondo de una AFP rinde por debajo de la rentabilidad mínima legal, la administradora debe cubrir la diferencia, y el encaje es la primera fuente de esos recursos”, sostuvo. La rentabilidad mínima legal es cuando una AFP tiene resultados muy por debajo del promedio del resto de competidores, por ello, no es un número fijo, sino que va en línea con el rendimiento general del sistema y las características de cada fondo.
Javier Mella, doctor en Finanzas y académico de la Facultad de Ingeniería y Ciencias Aplicadas de la Universidad de los Andes (Uandes), detalló que el segundo punto busca “alinear los incentivos de inversión. Es decir, si a los fondos de pensiones les va bien, también le irá bien a las administradoras”.
¿Puede el encaje ayudar a ‘compensar’ las caídas del fondo E?
Entre enero y septiembre, el fondo E acumula una caída del 10,39%, una de las peores en su historia, luego de una apuesta contra las tasas de interés que salió mal y se volvió en contra de los ahorros de los afiliados.
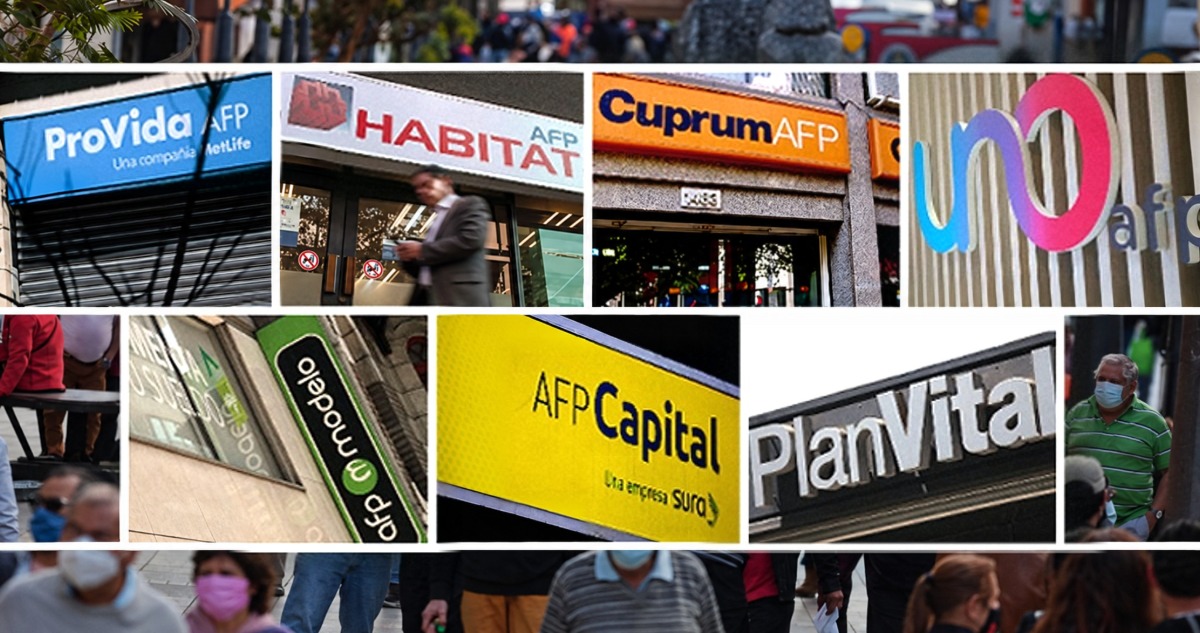
Las siete AFP (Capital, Cuprum, Habitat, Modelo, Planvital, Provida y UNO), habían tomado la misma estrategia de comenzar a acumular los llamados “swaps” que, en muy resumidas cuentas, resultaría en ganancias en caso de bajar las tasas de interés, lo que ocurrió entre 2024 y 2025, donde el E rentó 8,06% y el D 10,47%.
Sin embargo, las tasas tanto de los bonos del gobierno estadounidense como del propio banco central de ese país, la Reserva Federal, empezaron a subir ante las preocupaciones sobre la abultada deuda de EEUU y las presiones inflacionarias por la guerra en Irán.
Y aquí es donde está el punto: todas las administradoras tuvieron caídas en magnitudes similares. “Como el encaje está invertido en cuotas de los mismos fondos que administra cada AFP, cuando el Fondo E cayó, el encaje que las administradoras mantienen en ese fondo también perdió valor”, dijo Silva.
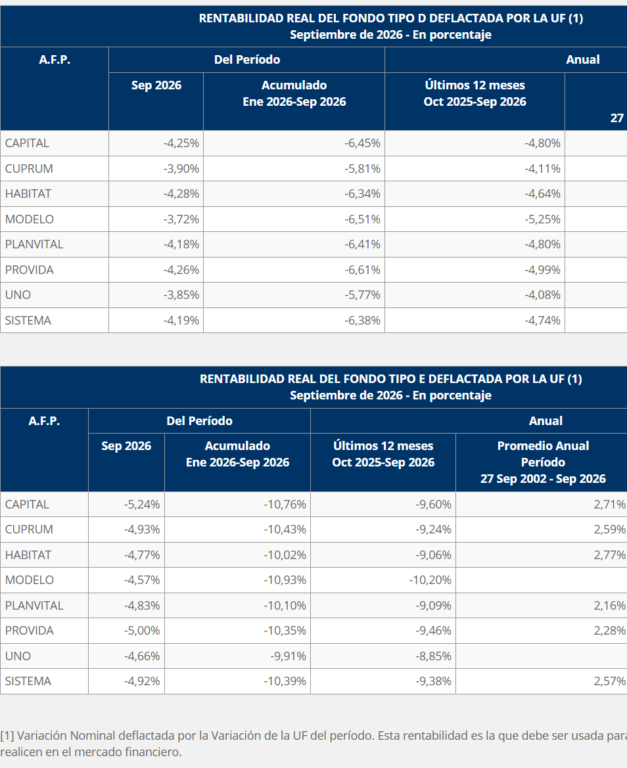
Así, aunque las empresas perdieron parte de su patrimonio, lo que el encaje no podrá hacer “hacer bajo las reglas actuales, es compensar a los afiliados”, sentenció el académico Usach.
Javier Mella también descartó la opción de que el encaje pudiera servir como una especie de compensación: “No es algo que esté definido en la legislación, que ya establece claramente cuándo se puede utilizar el encaje”.
¿Qué pasará bajo los fondos generacionales?
Ahora bien, ante el traspaso hacia los fondos generacionales, el académico de la Uandes remarcó que el encaje se mantendrá, pero con un cálculo distinto.
“Ahora comienza a ser una función de los ingresos del fondo, efectivamente un porcentaje de los ingresos por comisiones que cobran los fondos, y se estima que va a haber una disminución significativa en el monto del encaje. De esta forma, la disminución del encaje se realizará en forma progresiva en los próximos cuatro años, justamente con la implementación de la reforma”, concluyó el experto, consultado por BioBio.
El economista de la Usach recordó que la reforma de pensiones (ley 21.735) también elimina la rentabilidad mínima y establece un sistema de premios y castigos, donde cada uno de los 10 fondos generacionales se comparará con una cartera de referencia y no con sus pares del sistema.
“Si la AFP queda por sobre una banda de tolerancia, cobra un premio; si queda por debajo, debe compensar al fondo con recursos propios, y la Superintendencia identifica al encaje como la fuente de esa compensación. Las bandas van de 2,4 a 2,9 puntos porcentuales anuales según la etapa del ciclo de vida”, ahondó Víctor Silva.
Para el especialista, existen dos detalles que cambian la lógica que regía hasta ahora: que el premio no se paga si la rentabilidad nominal de los últimos tres años es negativa, y que tanto los premios como el castigo tienen un tope del 15% de las comisiones promedio.
Finalmente, Silva explicó que “en términos simples, el encaje sigue existiendo y ahora responde frente a un estándar propio de cada fondo y no frente al promedio de la competencia, lo que reduce el efecto manada. Pero el monto de la compensación es acotado, de modo que tampoco funcionará como un seguro contra pérdidas de mercado. Su rol es incentivar una mejor gestión, no garantizar el ahorro”.