 Enviando corrección, espere un momento...


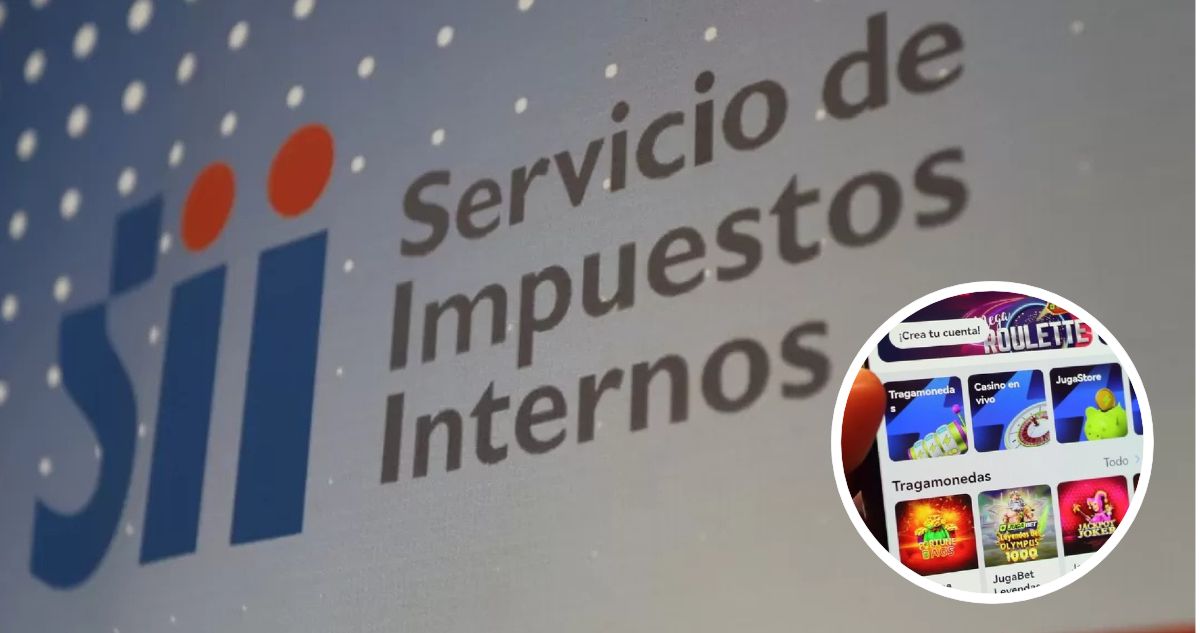
Cuando el Servicio de Impuestos Internos habilitó el cobro de IVA a las plataformas de apuestas online, buena parte de la reacción fue la misma: “entonces el SII las legalizó”. Conviene despejar el malentendido, porque detrás hay una confusión que vale la pena explicar en simple.
Partamos por lo que efectivamente hizo el Servicio: mediante la Resolución N°69, de junio de este año, abrió un sistema para que estas plataformas, extranjeras y sin domicilio en Chile, declaren y paguen el IVA por sus operaciones con usuarios locales. No es un invento de ocasión: la ley grava desde 2020 el “suministro de entretenimiento digital” (artículo 8° letra n de la Ley de IVA), y la propia Circular N°42 de ese año ya mencionaba, con todas sus letras, a las plataformas de juegos y apuestas en línea.
Lo que cambió fue el criterio: el SII las había dejado fuera “atendida la naturaleza ilícita de su actividad”, y ahora resolvió que, lícitas o no, igual debe asegurar el pago del impuesto.
Y ahí está el punto que se presta a confusión. Que el fisco cobre no significa que valide la actividad. El impuesto no pregunta si lo que lo origina es lícito; mira el hecho económico. El propio SII lo dice en la resolución: “no compete a este Servicio calificar la licitud de una determinada actividad económica”, pero sí velar por el correcto entero de los impuestos. En renta rige la misma lógica: la ley grava todo incremento de patrimonio, sin detenerse en su origen.
Conviene imaginarlo como una frontera: de un lado queda el cobro, que solo pregunta si hubo un hecho económico; del otro, la licitud o ilegalidad de la actividad, que es asunto de los tribunales y del legislador. El SII recauda de su lado, sin cruzar esa línea.
Dicho de otro modo: una casa de apuestas inscrita en el SII no queda “autorizada”. Sigue siendo ilegal, los tribunales así la tratan y la Subtel bloquea sus sitios, mientras el Congreso no la regule, cosa que se discute desde 2022. Pagar IVA no blanquea nada; solo impide que, a la ilegalidad, se le sume una ventaja de costos: operar sin el 19% que sí soportan las actividades formales con las que compite, como los casinos autorizados.
En ese sentido, se entiende el ruido que esto ha provocado. Resulta incómodo que el Estado le cobre a una actividad que, por otra puerta, persigue; no por nada la industria de casinos formales habla de “regularización encubierta”.
Pero esa incomodidad no nace de una incoherencia del Servicio, sino de un vacío: tenemos una lógica tributaria que grava todo hecho económico y un ordenamiento que aún no decide qué hacer con las apuestas online. El SII hace lo que le toca; el problema está aguas arriba.
No obstante, donde sí existe una conversación pendiente es en el para qué. El cobro genera algo tan valioso como la recaudación: información. El Servicio pasa a saber quién opera, cuánto mueve y por dónde fluye el dinero; se habla de una primera recaudación, en octubre, que podría superar los US$100 millones. Pero esa información solo rinde de verdad si se usa, coordinada con los reguladores y los tribunales, para tomar la decisión de fondo: regular o prohibir. Si queda archivada en una base de datos, habremos recaudado, pero no resuelto nada.
Por eso, más que celebrar o escandalizarse por el cobro, conviene ponerlo en su lugar. Es un paso correcto y pragmático desde lo tributario, y el SII actuó dentro de sus facultades. Pero es un paso, no la meta. Cruzar la frontera de la licitud, decidir si Chile quiere o no estas plataformas, no es algo que resuelva una resolución del Servicio: lo resuelve el legislador. Mientras tanto, que paguen impuestos es, al menos, mejor que nada, siempre que no lo confundamos con una respuesta que aún no hemos dado.
Rodrigo Astorga Bascur
Director de Impuestos, Asesorías Baker