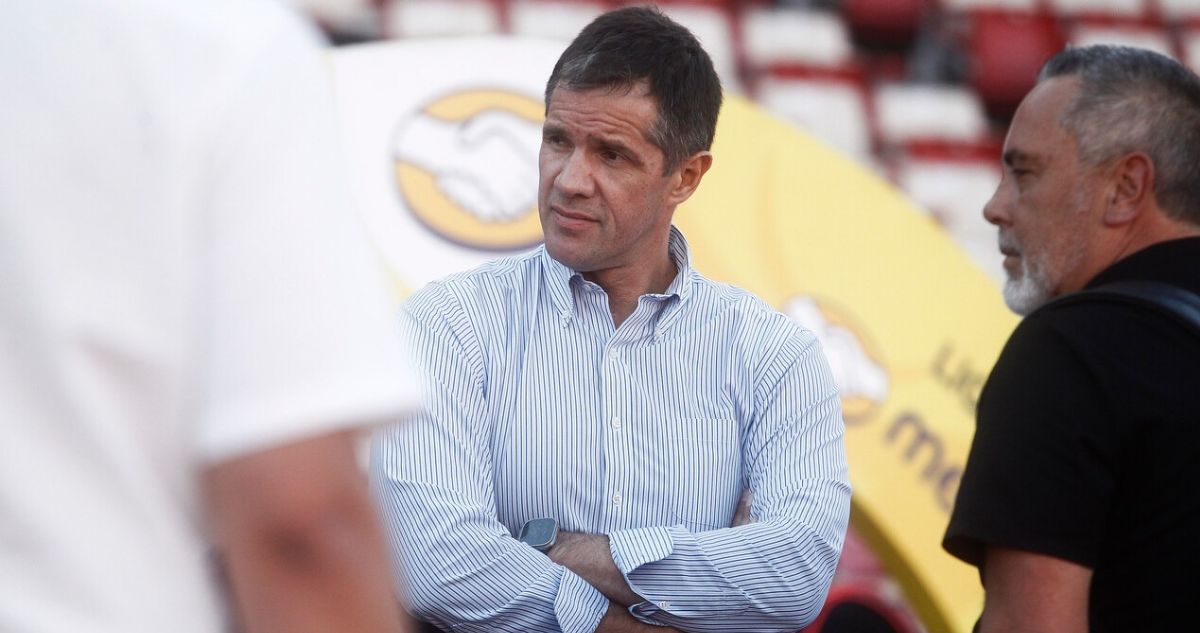
Michael Clark, empresario y expresidente de Azul Azul que está ad portas a cumplir dos meses detenido en Capitán Yáber, por el caso Sartor, sufrió un nuevo revés en las últimas horas.
Esto porque la Comisión para el Mercado Financiero (CMF) confirmó en un comunicado que aplicó una millonaria multa al extimonel ‘azul’, por infringir regulaciones para tomar el control de la institución deportiva.
El escrito de la CMF, en específico, detalla que “su Consejo aplicó una multa de UF 20.000 (820 millones de pesos, aproximadamente) a Michael Clark Varela, por infringir las regulaciones de la Ley de Mercado de Valores que obligan a realizar una oferta pública de adquisición de acciones (OPA)”.
“Conforme a la Resolución N°11230, el 13 de diciembre de 2024, Michael Clark, a través de Inversiones Antumalal Limitada, compró a Asesorías e Inversiones Sartor S.A., 6.354.981 cuotas del Fondo de Inversión Privado Tactical Sport, equivalentes al 90,07% del total de cuotas del referido fondo”, se agrega.
El texto, además, remarca que “esto le permitió tomar el control de Azul Azul S.A, por cuanto el Fondo indicado participaba en la propiedad de Azul Azul S.A. con un 63,07% de sus acciones Serie B, otorgándole el poder para asegurar la mayoría de los votos en las juntas de accionistas y elegir a la mayoría de sus directores”.
“Cabe señalar que el artículo 199 de la Ley de Mercado de Valores obliga a realizar una oferta pública de adquisición de acciones de una sociedad anónima abierta, cuando una adquisición, directa o indirecta, le permite tomar el control de esa sociedad, procedimiento que fue omitido en el presente caso“, se complementa.
El comunicado recalca que “la omisión de la OPA configuró una infracción de la máxima gravedad, pues privó a los accionistas de la posibilidad de concurrir a vender sus acciones en un procedimiento especialmente previsto para ello en la Ley”.
 Enviando corrección, espere un momento...